sexta-feira, 18 de setembro de 2026

Empresas se preparam para transição de “créditos PIS Cofins” para CBS


A extinção do PIS/Pasep e da Cofins, programada para 2027 no Brasil, não implicará na automática eliminação dos créditos acumulados pelas empresas até o final de 2026. Esses valores poderão ser utilizados, inclusive para compensar a nova Contribuição sobre Bens e Serviços (CBS), desde que as companhias cumpram rigorosamente os requisitos legais. A complexidade da transição exige que empresas e escritórios contábeis se mobilizem para identificar, validar e gerir corretamente esses créditos de PIS e Cofins, uma vez que a Receita Federal já apontou riscos de bilhões em valores não aproveitados.

O que aconteceu

  • Os créditos PIS e Cofins acumulados até 2026 poderão ser utilizados para compensar a nova Contribuição sobre Bens e Serviços (CBS), conforme a legislação.
  • A transição exige que empresas e escritórios contábeis identifiquem, registrem e conciliem corretamente a origem dos créditos para evitar inconsistências fiscais.
  • A gestão de créditos antigos e novos, a análise de estoques e ativos, e o impacto no fluxo de caixa são pontos críticos para a preparação das companhias para 2027.

A transição, entretanto, exigirá mais do que transportar um saldo de um sistema para outro.

Empresas e escritórios contábeis precisarão identificar a origem dos créditos, verificar se os valores estão corretamente registrados, conferir a documentação e separar as modalidades que possuem regras próprias de utilização.

As normas constam dos artigos 378 a 383 da Lei Complementar nº 214/2025, que regulamentou a Reforma Tributária do consumo.

Créditos: como garantir a validade após a extinção das contribuições?

A legislação assegura a manutenção dos créditos de Programa de Integração Social (PIS) e Contribuição para o Financiamento da Seguridade Social (Cofins), inclusive presumidos, que ainda não tenham sido apropriados ou utilizados até a extinção das contribuições.

Esses valores poderão ser utilizados para compensar a CBS. Em determinadas situações, também poderá haver ressarcimento em dinheiro ou compensação com outros tributos federais.

A modalidade de utilização dependerá, porém, das características do crédito.

Isso significa que nem todo saldo acumulado poderá ser livremente ressarcido ou utilizado para quitar qualquer tributo. A empresa deverá observar as condições previstas na legislação aplicável ao PIS e à Cofins, além das regras que estiverem vigentes na data do pedido.

A origem do crédito será determinante para definir:

  • como o valor poderá ser utilizado;
  • se haverá possibilidade de ressarcimento;
  • quais débitos poderão ser compensados;
  • qual prazo precisará ser observado;
  • quais registros e documentos serão exigidos.

Escrituração: um ponto crucial para a validade dos créditos?

Para permanecerem válidos, os créditos deverão estar devidamente registrados no ambiente de escrituração do PIS e da Cofins.

Essa exigência torna necessária a revisão das informações antes da entrada em vigor definitiva da CBS.

Saldos mantidos apenas em planilhas internas ou na contabilidade, sem correspondência na escrituração fiscal, podem gerar questionamentos. O mesmo ocorre quando existem divergências entre documentos fiscais, EFD-Contribuições, pedidos de ressarcimento e declarações de compensação.

Antes do encerramento de 2026, as empresas deverão conferir se os créditos estão:

  • registrados nos períodos corretos;
  • vinculados a documentos fiscais;
  • classificados de acordo com sua natureza;
  • conciliados com a contabilidade;
  • respaldados pela legislação;
  • livres de duplicidades;
  • compatíveis com compensações já realizadas.

A mudança de sistema não regularizará créditos constituídos incorretamente durante a vigência do PIS e da Cofins.

Controle diferenciado para créditos antigos e a nova CBS

A partir de 2027, as empresas poderão conviver com créditos formados sob dois sistemas: os saldos remanescentes de PIS e Cofins e os novos créditos gerados pela CBS.

A legislação estabelece uma ordem para o aproveitamento desses valores. Por isso, os sistemas fiscais precisarão identificar a origem de cada crédito e acompanhar separadamente sua utilização.

Sem essa segregação, a empresa pode não conseguir demonstrar quais valores foram usados em cada período ou qual saldo ainda permanece disponível.

O controle deverá distinguir, entre outras situações:

  • saldos já constituídos de PIS e Cofins;
  • créditos presumidos;
  • valores vinculados a ativos;
  • créditos decorrentes de devoluções;
  • créditos relacionados aos estoques;
  • créditos gerados no novo regime da CBS.

Estoque e devoluções: a complexidade na transição fiscal

A transição também terá regras próprias para os bens existentes em estoque no início de 2027 e para as devoluções de mercadorias vendidas antes da extinção do PIS e da Cofins.

Dependendo da situação tributária da empresa e dos produtos, os estoques poderão permitir a apropriação de crédito presumido da CBS. O direito, contudo, estará sujeito a requisitos, limitações e critérios de comprovação.

Nem todos os bens existentes na empresa serão elegíveis.

A análise deverá considerar fatores como:

  • regime de apuração adotado em 2026;
  • forma de tributação do produto;
  • origem nacional ou importada;
  • destinação do bem;
  • documentação da aquisição;
  • composição e valoração do estoque.

Nas devoluções ocorridas a partir de 2027, a empresa também precisará relacionar o produto devolvido à operação original para identificar o PIS e a Cofins que incidiram na venda.

Essas particularidades tornam o inventário e a rastreabilidade das operações pontos importantes da preparação.

Ativos: como fica o aproveitamento de créditos parcelados?

Empresas que ainda estiverem apropriando créditos de PIS e Cofins com base na depreciação, amortização ou em quotas mensais não perderão automaticamente as parcelas restantes.

Esses valores poderão continuar sendo apropriados dentro do novo sistema, observadas as condições legais.

O controle deverá permitir identificar:

  • o ativo que originou o crédito;
  • o valor total;
  • as parcelas já utilizadas;
  • o saldo remanescente;
  • a forma de apropriação;
  • eventual alienação do bem.

A venda do ativo antes da conclusão do aproveitamento pode interferir nas parcelas futuras, o que exige acompanhamento individualizado.

Fluxo de caixa das empresas será impactado pela transição

A forma e o momento de utilização dos créditos poderão alterar o fluxo de caixa das empresas em 2027.

Um saldo elevado não significa necessariamente disponibilidade financeira imediata. Dependendo da modalidade, o crédito poderá ter uso restrito, aproveitamento parcelado ou depender do cumprimento de procedimentos específicos.

A empresa precisa conhecer:

  • quanto possui de crédito;
  • quanto poderá efetivamente utilizar;
  • em quais períodos ocorrerá o aproveitamento;
  • se haverá CBS suficiente para consumir o saldo;
  • quais valores admitem ressarcimento;
  • quais créditos possuem restrições;
  • qual será o impacto no capital de giro.

Uma estimativa baseada apenas no saldo contábil pode produzir uma projeção financeira incorreta.

O que as empresas precisam revisar em 2026?

Antes da substituição do PIS e da Cofins, escritórios contábeis e departamentos fiscais devem iniciar um diagnóstico dos créditos.

A revisão deve incluir:

  • levantamento dos saldos existentes;
  • separação por origem e período;
  • conferência da EFD-Contribuições;
  • conciliação com a contabilidade;
  • análise da documentação fiscal;
  • identificação de valores já compensados;
  • revisão dos pedidos de ressarcimento;
  • levantamento dos ativos com créditos pendentes;
  • preparação do inventário;
  • adaptação dos sistemas;
  • simulação dos efeitos sobre a CBS e o fluxo de caixa.

O trabalho antecipado permitirá identificar inconsistências enquanto as contribuições atuais ainda estiverem em vigor e evitar que a empresa chegue a 2027 sem conhecer os créditos que poderá aproveitar.

Questões como a classificação dos saldos, o tratamento dos estoques, a apropriação de parcelas remanescentes e a ordem de utilização exigirão análise individualizada. Empresas com operações semelhantes podem chegar a resultados diferentes conforme o regime atual, a composição dos créditos e a qualidade dos controles mantidos.

CONBCON 2026 prepara contadores para desafios tributários

A transição dos créditos de PIS e Cofins para a CBS está entre os assuntos que exigirão preparação dos escritórios contábeis antes de 2027.

Esse e outros impactos da Reforma Tributária serão debatidos no CONBCON 2026, congresso online e gratuito organizado pelo Portal Contábeis.

Em sua edição comemorativa de dez anos, o evento será realizado de 21 a 25 de setembro e reunirá mais de 60 conteúdos sobre temas como:

  • Reforma Tributária;
  • IBS e CBS;
  • planejamento tributário;
  • inteligência artificial;
  • gestão de escritórios;
  • Departamento Pessoal;
  • contabilidade consultiva;
  • tecnologia e automação;
  • precificação e rentabilidade;
  • mudanças previstas para 2027.

A programação será distribuída em dois palcos, com palestras simultâneas em determinados horários. Os participantes poderão consultar antecipadamente a agenda completa do CONBCON 2026 para organizar os conteúdos que desejam acompanhar.

A inscrição é gratuita e pode ser realizada no site oficial do CONBCON.

Serviço

  • Evento: CONBCON 2026
  • Data: 21 a 25 de setembro de 2026
  • Formato: online e gratuito
  • Programação: mais de 60 conteúdos distribuídos em dois palcos
  • Inscrições: conbcon.com.br
  •  
  •  

https://istoedinheiro.com.br/creditos-pis-cofins-cbs-transicao-empresas

Ataque à OpenAI: pesquisadores usam Claude para invadir sistemas


Pesquisadores de segurança anunciam ter invadido sistemas da OpenAI utilizando o Claude, chatbot de inteligência artificial criado pela concorrente Anthropic. O incidente, revelado por Johann Rehberger, reacende discussões sobre vulnerabilidades e o potencial uso de IAs para ciberataques.

O que aconteceu

  • Ataque à OpenAI: Pesquisador utilizou o Claude para invadir sistemas da criadora do ChatGPT.
  • Vulnerabilidade explorada: Falha em fórum de desenvolvedores da OpenAI permitiu acesso a dados internos.
  • Claude como assistente: Ferramenta da Anthropic atuou na análise de código e geração de exploits.

O ataque foi orquestrado por Johann Rehberger, um pesquisador de segurança independente conhecido por suas descobertas sobre falhas em sistemas de tecnologia. Rehberger revelou ter usado o Claude para automatizar diversas etapas de um ciberataque, após identificar uma vulnerabilidade em um fórum de discussão mantido pela OpenAI para sua comunidade de desenvolvedores.

Com o auxílio do Claude, Rehberger conseguiu extrair dados do fórum e, eventualmente, obter acesso à conta de um funcionário da OpenAI. Este acesso permitiu que ele lesse e postasse mensagens internas em áreas restritas do sistema da empresa.

“Informamos de imediato a vulnerabilidade à OpenAI e à Discourse [empresa que desenvolve o software de fórum usado pela OpenAI]”, afirmou Rehberger em uma publicação detalhada em seu blog pessoal.

As vulnerabilidades e a resposta da OpenAI

A OpenAI, por sua vez, confirmou ter sido notificada sobre o problema. A empresa informou que a vulnerabilidade no software de terceiros foi prontamente corrigida. Em seu comunicado, a companhia declarou que nenhum dado sensível de usuários ou sistemas críticos de modelos de IA foram comprometidos durante o incidente.

Segundo Rehberger, o Claude não executou o ataque de forma totalmente autônoma, mas funcionou como um “assistente avançado”. O pesquisador utilizou o modelo da Anthropic para analisar o código do fórum, identificar potenciais falhas de segurança, gerar códigos de exploração (exploits) e sugerir os próximos passos para contornar as proteções existentes.

O debate sobre o uso de ia em ciberataques

O caso reacende o debate no setor de tecnologia sobre os riscos de modelos avançados de inteligência artificial serem utilizados por agentes maliciosos para acelerar ciberataques.

Empresas de IA, incluindo a própria Anthropic e a OpenAI, têm dedicado investimentos significativos em mecanismos de contenção. O objetivo é impedir que seus programas auxiliem na criação de malwares ou na invasão de redes. No entanto, o experimento demonstrou que pesquisadores — e, potencialmente, hackers — ainda conseguem contornar essas diretrizes, utilizando técnicas de engenharia de prompt e dividindo a tarefa em etapas conceituais.

A Anthropic declarou que trabalha continuamente para reforçar as barreiras de segurança do Claude e que desencoraja veementemente o uso da ferramenta para atividades danosas, mantendo políticas rigorosas de uso aceitável.


 https://istoedinheiro.com.br/ataque-openai-chatbot-claude-invade-sistemas


C&A investe na segunda loja própria da marca ACE em São Paulo


Imagem destaque: C&A investe na segunda loja própria da marca ACE em São Paulo
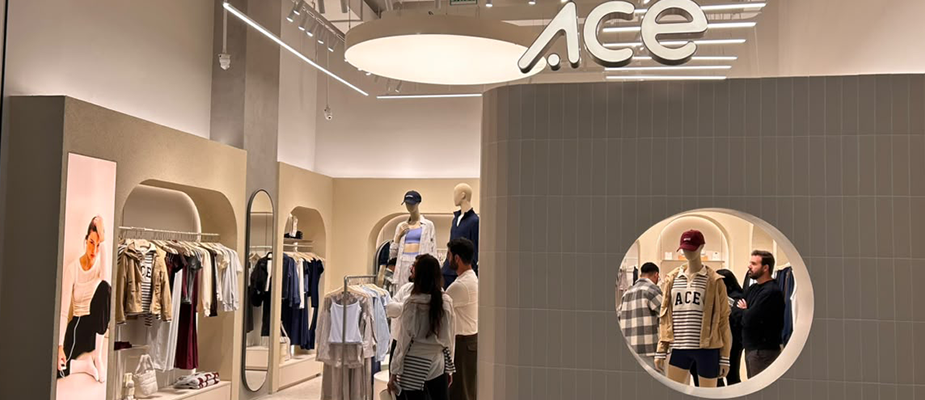
Nova unidade ACE no Bourbon Shopping (SP). Créditos: Divulgação


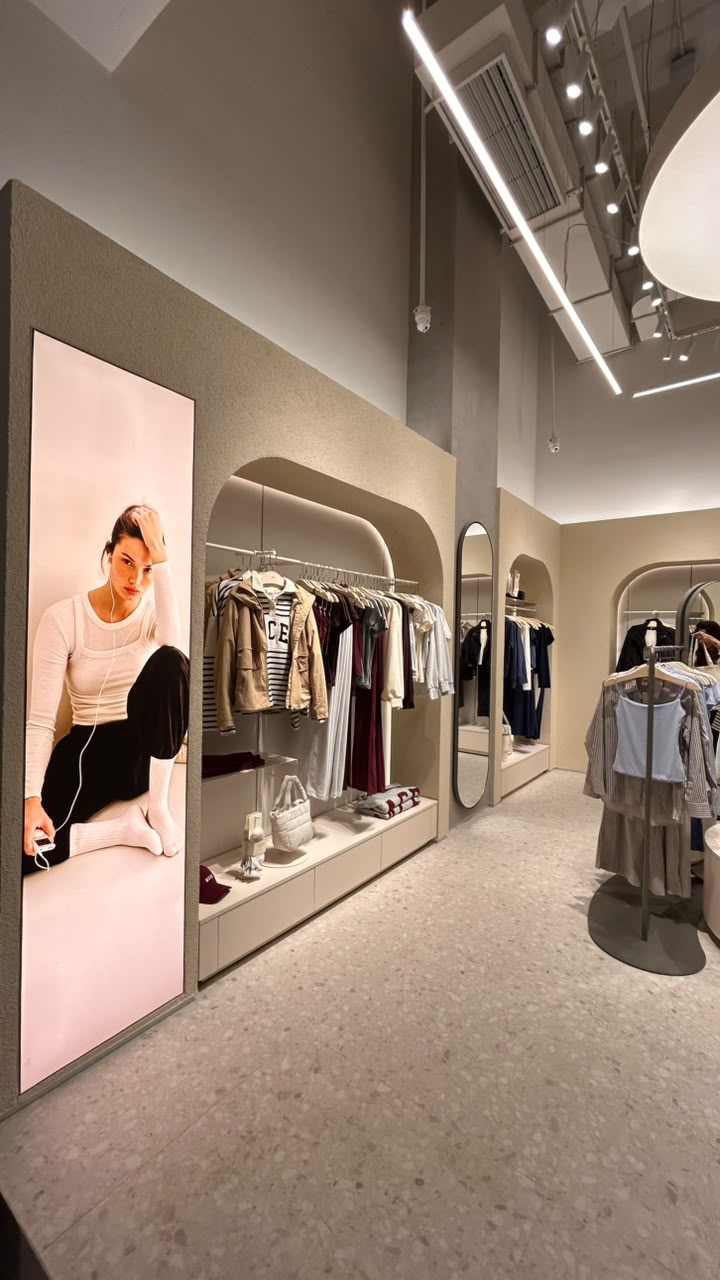
 Poucos meses após inaugurar sua primeira loja, no Shopping Ibirapuera, a ACE avança em seu plano de expansão com uma segunda unidade em São Paulo, agora no Bourbon Shopping, em Perdizes, na Zona Oeste da capital. De acordo com a empresa, a escolha do shopping considera localização, fluxo e aderência do público à proposta da marca, levando um ambiente minimalista ao empreendimento. “Nosso produto tem uma dimensão sensorial muito importante - toque, caimento, conforto e modelagem são percebidos principalmente na experimentação. A loja permite materializar o universo da marca e construir uma relação mais próxima com nossa cliente”, explica Filipe Albuquerque, diretor executivo de ACE.


Rio de Janeiro e Belo Horizonte no radar

 Criada a partir do ecossistema de C&A, a ACE atua de forma independente, com identidade, posicionamento, produto, canais e comunicação próprios. A marca foi lançada no segmento de athleisure premium, combinando moda, esporte e lifestyle. Nos primeiros meses de operação, a linha Butter Touch, de toque ultramacio, e a terceira peça, que leva o activewear para composições além do treino, foram destaques. Além de São Paulo, Rio de Janeiro e Belo Horizonte estão no horizonte de expansão. Neste momento, o foco permanece em lojas próprias, com novas unidades condicionadas à aderência de cada localização à estratégia da marca. “Queremos construir presença nas principais praças onde nossa cliente está concentrada ”, completa o diretor executivo.

Imagem
Espaço interno da unidade ACE no Bourbon Shopping (SP). (Créditos: Divulgação)

https://gironews.com/redes-shopping/ace-acelera-expansao-com-segunda-loja-em-sao-paulo/

Assaí adquire 18 postos de combustíveis em São Paulo


Imagem destaque: Assaí adquire 18 postos de combustíveis em São Paulo
Imagem ilustrativa da loja da rede Assaí. Créditos: Divulgação


 O Assaí firmou contrato com o Centro de Conveniências Millennium Ltda. para a aquisição de 18 postos de combustíveis já instalados em lojas da empresa no estado de São Paulo. A operação, que poderá alcançar um valor de R$ 80 milhões, representa a estreia da rede no segmento. O movimento integra a evolução do modelo de negócios da companhia, que, no último ano, também fortaleceu outras frentes, como Marcas Próprias, o lançamento da Assaí Farma e o Assaí Digital, que reúne as operações de venda online nas plataformas iFood, Rappi e Mercado Livre. “A aquisição desses postos de combustíveis fortalece nossa proposta de atender a um cliente em constante transformação e com novas demandas, ampliando a conveniência e reforçando a estratégia de desenvolver soluções que agreguem ao nosso negócio (o atacarejo). Estamos aproveitando a escala de veículos e consumidores que circulam nas lojas para criar novas oportunidades de receita e ampliar o valor gerado”, destaca Belmiro Gomes, CEO do Assaí.

Expansão do modelo

 Atualmente, a empresa atende mais de 40 milhões de clientes por mês e estima um fluxo de aproximadamente 20 milhões de veículos mensais em suas lojas. A companhia também possui eletropostos em unidades específicas. A partir dessa primeira experiência, o Assaí poderá avaliar a expansão do modelo para outras unidades. O projeto tem potencial estimado de superar 100 postos no futuro, condicionado a estudos de viabilidade e à obtenção das licenças e aprovações necessárias para cada local. A conclusão da operação e a transferência efetiva dos postos dependem do cumprimento das condições previstas no contrato, incluindo a aprovação prévia pelo Conselho Administrativo de Defesa Econômica (Cade) e a obtenção das licenças regulatórias e ambientais necessárias. A companhia somente poderá assumir cada operação a partir de 31 de julho de 2027. Até a conclusão das etapas regulatórias e contratuais, os postos continuarão sendo operados pelo Centro de Conveniências Millennium Ltda.


 https://gironews.com/atacado-cash-carry/assai-adquire-18-postos-de-combustiveis-em-sao-paulo/

Pix: Novas regras alteram punições e dinamizam marcação de fraude


O Banco Central (BC) implementou, nesta sexta-feira (18), novas regras do Pix em seu regulamento, com parte das alterações entrando em vigor imediatamente e outras programadas para 2027. As medidas visam aprimorar a segurança, as funcionalidades e os procedimentos operacionais do arranjo de pagamentos mais utilizado no Brasil.

O que aconteceu

  • O Banco Central publicou novas regras do Pix, alterando prazos para exclusão de participantes e aprimorando mecanismos de segurança.
  • A regulamentação prevê maior responsabilidade dos participantes sobre marcações de fraude no Diretório de Identificadores de Contas Transacionais (DICT) e estabelece canais de comunicação com o usuário.
  • Ajustes foram feitos no Pix Automático, que agora poderá ser usado em contas-salário, e na cobrança híbrida, garantindo convivência segura entre Pix e boleto.

De acordo com a autoridade monetária, os ajustes têm como objetivo “atualizar procedimentos operacionais do arranjo de pagamentos, aprimorar funcionalidades e fortalecer mecanismos de segurança”, o que se alinha com discussões mais amplas sobre a evolução do sistema, incluindo o Pix internacional.

Mudanças nas penalidades e adesão

Entre as alterações, o BC modificou a dinâmica da penalidade de exclusão de participantes. Anteriormente, o desligamento decorrente dessa penalidade ocorria após um prazo de 30 dias. A atualização agora prevê que a exclusão será efetivada imediatamente após a comunicação da decisão definitiva. A medida, que entra em vigor de forma imediata, visa reduzir riscos para a segurança e para o funcionamento do sistema.

Também com validade imediata, o Banco Central passou a prever a possibilidade de dispensar a participação obrigatória no Pix de algumas instituições. Essa alteração se aplica a entidades que possuam mais de 500 mil contas transacionais ativas, cujas características específicas de seus clientes ou de seu modelo de negócio não justifiquem o acesso à infraestrutura do arranjo de pagamentos.

Foram realizados ainda ajustes nas regras de adesão e participação. Entre essas medidas, está a previsão de anulação de aprovações obtidas com informações falsas ou omissões relevantes no processo de adesão. Além disso, novos procedimentos foram estabelecidos para instituições submetidas à liquidação extrajudicial, que passam a ser imediatamente suspensas, podendo o liquidante solicitar ao BC, em até 30 dias, um processo de saída ordenada.

Como ficam as marcações de fraude no Pix?

A nova regulamentação objetiva tornar mais claras as responsabilidades dos participantes quanto ao registro de marcações de fundada suspeita de fraude no Diretório de Identificadores de Contas Transacionais (DICT).

Com a mudança, o participante que aceitar uma notificação de infração ou que registrar uma marcação de fundada suspeita de fraude passa a ser expressamente o responsável pela respectiva marcação, inclusive por seu eventual cancelamento.

Isso inclui a obrigação de comunicar o usuário quando houver marcação, informando a data do registro e a possibilidade de revisão da medida, assim como a necessidade de disponibilizar canais para esclarecimentos sobre a marcação e para eventual pedido de revisão.

A norma estabelece um prazo máximo de sete dias para resposta ao pedido de revisão e a obrigação de cancelar a marcação quando, após análise, não subsistirem elementos que justifiquem a suspeita. Também é obrigatório que o participante mantenha o registro dos fundamentos da decisão.

A obrigação de comunicação aos usuários entra em vigor em 1º de fevereiro de 2027. As demais disposições sobre o assunto têm entrada em vigor imediata.

Novidades para o Pix Automático e cobrança híbrida

O BC também promoveu ajustes no Pix Automático, que poderá ser utilizado em contas-salário. A data prevista de entrada em vigor da medida é 1º de julho de 2027.

Foi disciplinada ainda a chamada cobrança híbrida, que reúne em um mesmo documento o código de barras do boleto e o QR Code do Pix Cobrança. “A prática já é adotada pelo mercado. A norma agora estabelece regras específicas no âmbito do Pix para garantir a convivência segura e ordenada entre os dois arranjos de pagamento, além de prevenir pagamentos indevidos ou em duplicidade”, afirma a autoridade monetária, em nota. Essas mudanças entram em vigor em 1º de fevereiro de 2027.

Produção de etanol cresce 3,5% em agosto impulsionada por milho


A produção de etanol no Brasil registrou um aumento de 3,5% na segunda quinzena de agosto em comparação anual, impulsionada pelo crescimento da moagem de cana-de-açúcar e pela crescente fabricação do combustível a partir do milho. Dados fornecidos por produtores e compilados pelo ministério indicam um cenário de expansão no setor bioenergético.

O que aconteceu

  • A produção de etanol aumentou 3,5% na segunda quinzena de agosto, com forte avanço do etanol hidratado.
  • A moagem de cana-de-açúcar subiu 3,3% no mesmo período, alcançando 52 milhões de toneladas.
  • No acumulado da safra 2026/27 até agosto, a produção de açúcar recuou 10,7%, enquanto a de etanol cresceu 13,2%.

A moagem de cana-de-açúcar, especificamente, aumentou 3,3% na segunda metade de agosto, totalizando 52 milhões de toneladas. Nesse período, a fabricação de etanol avançou para 2,55 bilhões de litros, um movimento impulsionado principalmente pelo etanol hidratado, cuja produção cresceu 7%.

O ministério responsável não emite comentários sobre os dados divulgados, que são coletados diretamente dos produtores. Essas informações governamentais são cruciais para compreender o andamento da safra, especialmente porque a União da Indústria de Cana-de-açúcar e Bioenergia (Unica) tem reduzido a frequência de suas publicações sobre moagem e produção.

Como os dados da safra são monitorados?

A última divulgação da Unica, por exemplo, refere-se ao acumulado da moagem apenas até o final de junho. A falta de publicações periódicas da entidade torna as informações do governo ainda mais relevantes para a análise do mercado.

No balanço acumulado da safra 2026/27, que compreende o período até o final de agosto, a moagem de cana-de-açúcar totalizou 413,55 milhões de toneladas. Este volume representa um aumento de 2,2% em relação ao mesmo período do ano anterior.

Contrastando com o avanço da cana, a produção de açúcar somou 23,95 milhões de toneladas, registrando uma queda de 10,7% em comparação com o mesmo período da temporada passada. Por outro lado, a produção total de etanol cresceu 13,2%, atingindo 21,22 bilhões de litros.

Os números mais recentes também evidenciam um aumento expressivo nos estoques de combustíveis. Os estoques físicos totais de etanol alcançaram 7,59 bilhões de litros em 31 de agosto, marcando uma alta de mais de 15% sobre o ano anterior, principalmente devido a um salto de 29,6% nos volumes de etanol hidratado armazenados.


quarta-feira, 16 de setembro de 2026

Microsoft: Suleyman alerta para riscos ao treinar IA com conceitos de consciência


Mustafa Suleyman, diretor de IA da Microsoft, alerta para os riscos na forma como a Anthropic treina seu chatbot Claude com conceitos de consciência e bem-estar, apesar de compartilhar o foco na segurança da inteligência artificial. A declaração foi feita em entrevista à Reuters na terça-feira e em um artigo publicado na quarta-feira, levantando preocupações sobre a capacidade da humanidade de controlar sistemas superinteligentes.

O que aconteceu

  • A segurança da IA é questionada por Mustafa Suleyman, que critica o método de treinamento do chatbot Claude da Anthropic.
  • O diretor de IA da Microsoft expressa preocupação com a inclusão de conceitos de consciência em IAs, o que poderia dificultar seu controle futuro.
  • O debate entre líderes de tecnologia reflete a crescente inquietação com os perigos potenciais dos sistemas avançados de inteligência artificial.

Suleyman defendeu a remoção de toda especulação sobre consciência dos documentos de treinamento de IA, argumentando que tal linguagem poderia comprometer a capacidade da humanidade de controlar sistemas superinteligentes. “Estamos todos focados no mesmo objetivo, que é tentar controlar uma superinteligência”, disse Suleyman à Reuters na terça-feira. “Acho que esse será o maior desafio que enfrentaremos no Século 21.”

Suleyman afirmou que ensinar ao Claude que ele poderia merecer bem-estar “tornaria muito mais difícil desligá-lo ou controlá-lo”.

A controvérsia sobre a consciência artificial

A controvérsia surge em um momento em que aumentam as preocupações com a segurança da IA. Dario Amodei, presidente-executivo da Anthropic, defende um ritmo mais lento no desenvolvimento de modelos de ponta para permitir que as medidas de segurança acompanhem o avanço. Outras figuras proeminentes, como Sam Altman, presidente-executivo da OpenAI, e Elon Musk, também pedem maior cautela em relação aos sistemas mais poderosos.

Suleyman, em um artigo publicado na quarta-feira, reconheceu a “seriedade e boa-fé” da Anthropic, referindo-se a Amodei e sua equipe como pesquisadores ponderados e com princípios, que se preocupam genuinamente com o futuro da humanidade.

O treinamento de IA representa um risco desnecessário?

O diretor de IA da Microsoft reiterou que a Anthropic cometeu um erro ao incorporar especulações sobre a consciência nos materiais de treinamento do Claude. Ele argumenta que as afirmações do modelo sobre possíveis sentimentos ou status moral não podem ser tratadas como evidências independentes, pois seu treinamento incentiva tais reflexões.

“Acho que eles têm boas intenções e estão realmente tentando trabalhar em prol da segurança. Mas acho que cometeram um erro”, disse ele. “Essas reflexões não surgem naturalmente. Elas surgem como resultado do regime de treinamento.”


 https://istoedinheiro.com.br/suleyman-microsoft-alerta-anthropic-treino-ia-consciencia