segunda-feira, 21 de setembro de 2026

Energias renováveis: implantação precisa dobrar para meta de 2030


Da IstoÉ com Reuters — A implantação global de energias renováveis precisa mais que dobrar anualmente para que as metas climáticas de 2030 sejam alcançadas, conforme aponta um relatório divulgado nesta segunda-feira, 21 de setembro. O documento, elaborado por importantes organizações do setor, detalha que, apesar do crescimento recorde registrado no ano passado, o ritmo atual é insuficiente para cumprir os compromissos assumidos na COP28.

O que aconteceu

  • A capacidade de energias renováveis global alcançou 5,15 terawatts no fim de 2025, mas ainda está aquém da meta de 11,2 TW necessária até 2030.
  • Para cumprir o objetivo de triplicar a capacidade renovável, o mundo precisa adicionar, em média, 1.200 GW por ano até 2030.
  • Investimentos em infraestrutura de rede devem quase dobrar, chegando a US$ 1 trilhão anualmente entre 2026 e 2030.

Na cúpula climática COP28, realizada em Dubai em 2023, mais de 100 países concordaram em triplicar a capacidade de energia renovável até 2030. No ano de 2025, o mundo adicionou pouco mais de 690 gigawatts de capacidade de energia renovável, um ritmo que precisa ser acelerado.

Isso significa que ainda é preciso intensificar as instalações para cerca de 1.200 GW, em média, a cada ano até 2030. Esse esforço é crucial para cumprir a meta de triplicar a capacidade, conforme o relatório elaborado pela Agência Internacional de Energia Renovável (IRENA), pela Presidência da COP31 e pela Aliança Global de Energias Renováveis.

A capacidade instalada global total de energia renovável atingiu 5,15 terawatts (TW) no final de 2025. Esse valor representa menos da metade da meta de 11,2 TW necessária para cumprir o compromisso de 2030.

Eficiência energética também preocupa

As medidas de eficiência energética também estão aquém do esperado. Em 2025, a intensidade energética melhorou cerca de 2%, o que fica abaixo da taxa anual de 4% necessária para cumprir os compromissos de dobrar a eficiência energética.

“As energias renováveis ainda podem preencher a lacuna até 2030, mas a eficiência energética está ficando para trás, a demanda por eletricidade está crescendo mais rápido do que o esperado e a infraestrutura da rede não conseguiu acompanhar o ritmo”, afirmou Francesco La Camera, diretor-geral da IRENA, no relatório.

Quais os investimentos necessários?

São necessários, em média, quase US$ 1 trilhão por ano em investimentos na rede entre 2026 e 2030, de acordo com o relatório. Este montante representa um aumento significativo em relação aos US$ 525 bilhões registrados em 2025, evidenciando a urgência de aportes financeiros substanciais.

Ben Backwell, presidente da Aliança Global de Energias Renováveis, enfatizou que os governos precisam “tornar as energias renováveis uma prioridade econômica nacional”. Isso inclui a expansão das redes, a implantação de sistemas de armazenamento e a eletrificação de residências, transporte e indústria.

As próximas negociações climáticas da COP deste ano, que ocorrerão na Turquia em novembro, devem se concentrar no uso da eletricidade para abastecer mais setores. O objetivo é pressionar para que 35% do consumo final de energia global seja atingido por fontes elétricas até 2035.


 https://istoedinheiro.com.br/energias-renovaveis-implantacao-dobrar-2030

Swaps cambiais: automação avança para modernizar mercado de US$ 4 tri


O mercado global de swaps cambiais, avaliado em US$ 4 trilhões por dia, intensifica seus esforços para abandonar a dependência de operadores telefônicos. Plataformas de negociação buscam, agora, a completa automação de uma área do câmbio que ainda permanece consideravelmente manual, indicando uma virada tecnológica no setor financeiro.

O que aconteceu

  • A automação do mercado de swaps cambiais é a nova prioridade, afastando-o da dependência de operadores de voz.
  • Atualmente, 56% dos swaps cambiais são negociados eletronicamente, percentual inferior aos 71% das transações à vista.
  • Empresas como 360T, LSEG e Positive Sum Associates estão desenvolvendo novas plataformas eletrônicas para esse segmento.

Atualmente, cerca de 56% dos swaps cambiais são negociados eletronicamente, um número que contrasta com os aproximadamente 71% das transações à vista, conforme dados do Banco de Compensações Internacionais (BIS). Esta discrepância é especialmente notável no mercado interbancário, onde operadores frequentemente utilizam corretores de voz para gerenciar grandes volumes de posições.

Um novo e vigoroso impulso pela eletrificação deste mercado emergiu, conforme debatido em um encontro do setor em Amsterdã. A provedora de tecnologia 360T projeta um aumento significativo nas negociações em sua plataforma eletrônica no próximo ano. Paralelamente, o London Stock Exchange Group Plc (LSEG) planeja uma solução de compensação. A consultoria de estrutura de mercado Positive Sum Associates revelou que ao menos três locais estão desenvolvendo plataformas de swaps entre corretoras.

“A corrida começou”, afirmou Jasper Livingsmith, fundador da Positive Sum Associates e ex-chefe de gestão de portfólio do G-7 no Banco Europeu para a Reconstrução e o Desenvolvimento. “Estou surpreso que um mercado tão antigo e tradicional ainda seja tão primitivo.”

As operações de swap cambial apresentam maior complexidade para automação, dada a combinação de duas transações de moedas em datas distintas e a dependência do crédito que os bancos estão dispostos a conceder uns aos outros. Embora a automação possa impactar empregos de corretores, a redução dos custos de negociação é uma prioridade setorial no maior tipo de mercado cambial.

“Eletrificar o mercado de swaps entre dealers é uma missão fundamental para os principais provedores de liquidez”, declarou Alexis Cayla, chefe de negociação quantitativa de taxas de juros de curto prazo do G-10 no JPMorgan Chase & Co. O banco americano está em processo de transformação, segundo Cayla, mas a velocidade da mudança em todo o setor dependerá da adesão de outras instituições financeiras.

O fator humano é insubstituível?

Essa promessa de automação não é inédita no mercado financeiro. Participantes de conferências anteriores passaram anos prevendo que os swaps cambiais seguiriam o mercado spot para a era eletrônica. Contudo, em Amsterdã, muitos se mostraram mais cautelosos em reiterar essa previsão, após observarem o setor declarar repetidamente o iminente salto tecnológico que tardava a se concretizar.

Ainda assim, alguns enxergam valor intrínseco no elemento humano dentro dos mercados cambiais. Membros do painel lamentaram a diminuição da frequência com que as pessoas atendem ligações, e alertaram para o risco de resumos gerados por inteligência artificial (IA) tornarem as conversas e e-mails cada vez mais genéricos. Outros, em tom bem-humorado, sugeriram que bots de IA poderiam ser treinados para simular conversas sobre resultados de futebol, compensando a perda da descontração com corretores.

Alguns fundos de investimento já automatizaram operações de swap de menor porte. Ian Packer, operador de câmbio da UBS Asset Management, indicou que transações de até US$ 500 milhões em moedas principais podem ser negociadas eletronicamente, mas operações de maior vulto ainda demandam contato telefônico.

“Quando realizamos swaps de grande porte, precisamos fazer tudo manualmente porque os bancos com os quais trabalhamos não possuem sistemas suficientemente sofisticados”, explicou Richard Turner, trader sênior da Insight Investment. “Gostaríamos de automatizar esse processo.”

A Bloomberg LP, empresa controladora da Bloomberg News, também oferece uma plataforma de negociação de moedas que inclui swaps.

Da IstoÉ com Bloomberg.


 https://istoedinheiro.com.br/automacao-swaps-cambiais-mercado-financeiro


Petrobras anuncia descobertas de gás na Colômbia


A presidente da Petrobras, Magda Chambriard, anunciou nesta segunda-feira, 21, que a estatal vai divulgar descobertas significativas de gás na Colômbia em parceria com a Ecopetrol. A informação foi revelada durante a ROG.e 2026, principal evento de energia organizado pelo Instituto Brasileiro de Petróleo, Gás e Biocombustíveis (IBP).

O que aconteceu

  • A Petrobras, em parceria com a Ecopetrol, anunciará descobertas importantes de gás na Colômbia, com contratos já em fase de divulgação.
  • A estatal planeja expandir sua atuação para novas fronteiras exploratórias, como a Bacia de Pelotas, no Rio Grande do Sul, e a Costa do Marfim.
  • A gestão de Magda Chambriard prioriza campos maduros, buscando inovação e robotização para estender a vida útil das áreas produtivas.

Magda Chambriard, que também preside o Conselho do IBP, participa da ROG.e 2026, evento que deve gerar um impacto econômico de aproximadamente R$ 593 milhões para o estado. A executiva enfatizou que a empresa está pronta para anunciar as novas oportunidades.

“Temos descobertas relevantes de gás a desenvolver na Colômbia. Estamos divulgando hoje as oportunidades na Colômbia, onde já temos inclusive contratos de gás a divulgar”, declarou, sem fornecer detalhes adicionais sobre as descobertas.

Petrobras expande suas fronteiras

A executiva da Petrobras reafirmou que a companhia continuará a prospectar novas fronteiras, mantendo um cenário de produção crescente e em alto patamar até a próxima década. Essa estratégia inclui a exploração em áreas como a Bacia de Pelotas, no Rio Grande do Sul, e a recente assinatura de oito contratos com a Costa do Marfim, alinhada à diretriz de buscar geologias externas semelhantes às da companhia.

Por que investir em campos maduros?

Magda Chambriard ressaltou que a gestão de campos maduros permanece como uma prioridade estratégica para a Petrobras. A estatal está investindo na busca por novas tecnologias, como a robotização, visando estender a vida produtiva dessas áreas.

“Não renunciaremos a eles. O futuro nos reserva todos os dias uma série de tecnologias habilitadoras em que investimos para desenvolvê-los, e que estarão cada vez mais presentes em nossas operações”, concluiu a presidente.


sábado, 19 de setembro de 2026

Produção de etanol cresce 3,5% em agosto impulsionada por milho


A produção de etanol no Brasil registrou um aumento de 3,5% na segunda quinzena de agosto em comparação anual, impulsionada pelo crescimento da moagem de cana-de-açúcar e pela crescente fabricação do combustível a partir do milho. Dados fornecidos por produtores e compilados pelo ministério indicam um cenário de expansão no setor bioenergético.

O que aconteceu

  • A produção de etanol aumentou 3,5% na segunda quinzena de agosto, com forte avanço do etanol hidratado.
  • A moagem de cana-de-açúcar subiu 3,3% no mesmo período, alcançando 52 milhões de toneladas.
  • No acumulado da safra 2026/27 até agosto, a produção de açúcar recuou 10,7%, enquanto a de etanol cresceu 13,2%.

A moagem de cana-de-açúcar, especificamente, aumentou 3,3% na segunda metade de agosto, totalizando 52 milhões de toneladas. Nesse período, a fabricação de etanol avançou para 2,55 bilhões de litros, um movimento impulsionado principalmente pelo etanol hidratado, cuja produção cresceu 7%.

O ministério responsável não emite comentários sobre os dados divulgados, que são coletados diretamente dos produtores. Essas informações governamentais são cruciais para compreender o andamento da safra, especialmente porque a União da Indústria de Cana-de-açúcar e Bioenergia (Unica) tem reduzido a frequência de suas publicações sobre moagem e produção.

Como os dados da safra são monitorados?

A última divulgação da Unica, por exemplo, refere-se ao acumulado da moagem apenas até o final de junho. A falta de publicações periódicas da entidade torna as informações do governo ainda mais relevantes para a análise do mercado.

No balanço acumulado da safra 2026/27, que compreende o período até o final de agosto, a moagem de cana-de-açúcar totalizou 413,55 milhões de toneladas. Este volume representa um aumento de 2,2% em relação ao mesmo período do ano anterior.

Contrastando com o avanço da cana, a produção de açúcar somou 23,95 milhões de toneladas, registrando uma queda de 10,7% em comparação com o mesmo período da temporada passada. Por outro lado, a produção total de etanol cresceu 13,2%, atingindo 21,22 bilhões de litros.

Os números mais recentes também evidenciam um aumento expressivo nos estoques de combustíveis. Os estoques físicos totais de etanol alcançaram 7,59 bilhões de litros em 31 de agosto, marcando uma alta de mais de 15% sobre o ano anterior, principalmente devido a um salto de 29,6% nos volumes de etanol hidratado armazenados.


https://istoedinheiro.com.br/producao-etanol-cana-acucar-cresce-agosto

MEIs podem negociar “dívidas com a União” até 30 de setembro


Microempreendedores individuais (MEIs) com dívidas inscritas na dívida ativa da União agora podem negociar seus débitos em condições facilitadas. A Procuradoria-Geral da Fazenda Nacional (PGFN) abriu uma negociação para valores de até R$ 20 mil, oferecendo a possibilidade de descontos, entrada facilitada e parcelamento com prestações mínimas de R$ 25.

O que aconteceu

  • MEIs com dívidas na dívida ativa da União podem negociar débitos de até R$ 20 mil com a PGFN, com prazo final em 30 de setembro.
  • A negociação oferece condições facilitadas, como descontos sobre juros, multas e encargos, e parcelamento em prestações mínimas de R$ 25.
  • O edital prevê três modalidades de acordo, incluindo opções para dívidas de difícil recuperação e de pequeno valor, com descontos significativos.

O prazo para aderir ao Edital nº 9/2026 termina em 30 de setembro, às 19h, no horário de Brasília. Esta negociação é destinada especificamente a MEIs que possuem débitos de até R$ 20 mil já inscritos na dívida ativa da União. Dívidas que ainda se encontram apenas como guias DAS vencidas, sem a devida inscrição, não são contempladas pelo programa.

Quais dívidas podem ser negociadas pelos MEIs?

O edital estabelece três modalidades distintas de negociação. Uma delas leva em consideração a capacidade de pagamento do empreendedor e abrange dívidas inscritas até 3 de março de 2026. Nesta categoria, a PGFN realiza a classificação automática do contribuinte. MEIs classificados nas categorias C ou D podem acessar prazos de pagamento mais longos e obter descontos sobre juros, multas e encargos, além da entrada facilitada.

Também podem ser negociados débitos considerados de difícil recuperação ou irrecuperáveis, desde que atendam aos critérios estabelecidos pela PGFN. Entre os casos que se enquadram estão dívidas com mais de 15 anos, inscrições de pessoas físicas com indicativo de óbito e débitos de empresas com CNPJ baixado por inaptidão ou inexistência de fato.

A terceira modalidade é direcionada para dívidas de pequeno valor inscritas até 1º de junho de 2025. Para algumas inscrições do Simples Nacional-MEI de até cinco salários mínimos, há previsão de desconto de 50% sobre o valor total, com pagamento em até 60 parcelas. Para outras dívidas de responsabilidade do MEI, também existem opções de pagamento à vista com 50% de desconto ou parcelamentos com descontos que variam de 30% a 50%.

Como funcionam os descontos e parcelamentos?

Nas modalidades que permitem descontos sobre juros, multas e encargos, a redução pode alcançar 100% desses valores, sempre respeitando o limite de 70% do valor de cada inscrição. O benefício, portanto, não implica no perdão total da dívida. Em todas as modalidades, a parcela mínima para o MEI é de R$ 25, com atualização mensal pela taxa Selic e acréscimo de 1% no mês do pagamento.

Para verificar a elegibilidade de um débito, o MEI pode consultar o PGMEI, da Receita Federal, no caso de pendências ainda não inscritas em dívida ativa. Quando a dívida já foi inscrita, a consulta deve ser feita no portal Regularize, da PGFN, utilizando o CNPJ. O sistema permite conferir informações detalhadas como origem, data de inscrição, valor principal, juros, multas e encargos.

Como aderir à negociação da PGFN?

A adesão ao acordo é realizada exclusivamente pelo portal Regularize. No sistema, o contribuinte deve acessar a opção “Negociar Dívida”, em seguida entrar no Sistema de Negociações (SISPAR) e selecionar a opção referente ao Edital nº 9/2026. A primeira parcela precisa ser paga até o último dia útil do mês em que o acordo foi firmado.

É importante ressaltar que o acordo pode ser cancelado ou rescindido em caso de atraso de três parcelas, sejam elas consecutivas ou alternadas. Nessas situações, o MEI perde os benefícios concedidos e a cobrança do saldo devedor é retomada. Após o cancelamento, o contribuinte também fica impedido de realizar uma nova transação pelo período de dois anos.


https://istoedinheiro.com.br/meis-podem-negociar-dividas-uniao-ate-setembro

Confaz altera regras para documentos fiscais eletrônicos


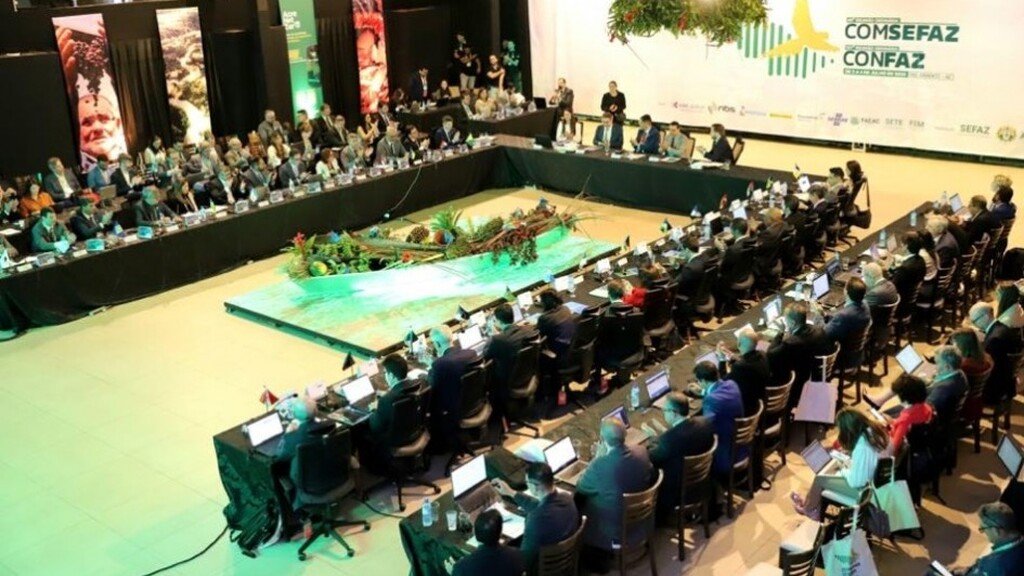
O Conselho Nacional de Política Fazendária (Confaz) divulgou nesta segunda-feira (14) o Despacho nº 42/2026, com 13 novos Ajustes Sinief aprovados em 4 de setembro. As normas, publicadas no Diário Oficial da União (DOU), introduzem modificações significativas nos procedimentos relacionados aos documentos fiscais eletrônicos. Essas atualizações são cruciais para a administração tributária, que inclui a Receita Federal, e afetam diretamente a emissão, integração de sistemas e a inutilização de numeração em diversas operações.

O que aconteceu

  • Novas regras fiscais foram publicadas pelo Confaz, alterando procedimentos para documentos fiscais eletrônicos.
  • As modificações incluem normas para armazenagem compartilhada e ajustes na emissão de NF-e, NFC-e, CT-e, entre outros.
  • Profissionais contábeis e empresas devem adaptar-se às mudanças em prazos, especificações técnicas e procedimentos de integração de sistemas.

Os ajustes alcançam diferentes documentos fiscais eletrônicos utilizados pelos contribuintes, como NF-e, NFC-e, CT-e, MDF-e, BP-e, NF3-e, NFCom, CT-e OS e DC-e. Entre as mudanças, destacam-se alterações nos manuais que concentram as especificações técnicas de integração dos sistemas, novas regras para situações de recusa ou não localização do destinatário e modificações nos procedimentos de emissão e inutilização de documentos fiscais.

o que as novas normas alteram?

Uma das novidades é o Ajuste Sinief nº 28, que estabelece procedimentos específicos para condomínios de armazenagem. Essa medida permite que produtores rurais formem depósitos compartilhados para armazenar mercadorias, devendo observar as condições estabelecidas no próprio ajuste. Trata-se de uma situação específica relacionada à armazenagem de mercadorias, integrando o conjunto de novas regras aprovadas pelo Confaz.

Já o Ajuste Sinief nº 29 modifica o Ajuste Sinief nº 32, de 2025, que, por sua vez, havia alterado o Ajuste Sinief nº 7, de 2005. Este último foi responsável por instituir a Nota Fiscal Eletrônica (NF-e) e o Documento Auxiliar da Nota Fiscal Eletrônica (DANFE). A alteração estabelece uma nova data para a produção de efeitos de uma das disposições.

especificações técnicas e manuais atualizados

Os Ajustes Sinief nº 30, 31, 32 e 33 promovem alterações relacionadas às especificações técnicas necessárias para a integração dos sistemas de diferentes documentos fiscais eletrônicos. No caso do Bilhete de Passagem Eletrônico (BP-e), modelo 63, o Ajuste Sinief nº 30 determina que essas especificações serão definidas no Manual de Orientação do Contribuinte do BP-e.

Para a Guia de Transporte de Valores Eletrônica (GTV-e), o Ajuste Sinief nº 31 estabelece que as regras de integração serão apresentadas em capítulo específico do Manual de Orientação do Contribuinte do CT-e. O Ajuste Sinief nº 32 adota procedimento semelhante para o Manifesto Eletrônico de Documentos Fiscais (MDF-e), enquanto o Ajuste Sinief nº 33 determina que as especificações de integração da Nota Fiscal de Energia Elétrica Eletrônica (NF3-e), modelo 66, sejam definidas no respectivo Manual de Orientação do Contribuinte.

regras de emissão mudam em situações específicas

O Ajuste Sinief nº 34 altera as regras para emissão de documentos fiscais em situações de recusa total ou parcial da entrega ou quando o destinatário não é localizado, modificando o Ajuste Sinief nº 49, de 2025. A Declaração de Conteúdo eletrônica (DC-e) também passa por alterações, com o Ajuste Sinief nº 35 modificando as regras instituídas em 2021 e estabelecendo hipóteses de dispensa da obrigatoriedade do documento, além de procedimentos para sua emissão.

No transporte de cargas, o Ajuste Sinief nº 36 altera as regras do Conhecimento de Transporte Eletrônico (CT-e) e do Documento Auxiliar do Conhecimento de Transporte Eletrônico (DACTE). Entre os pontos modificados estão a integração dos sistemas e os procedimentos aplicáveis quando ocorre rejeição do CT-e. As mesmas questões são tratadas para o Conhecimento de Transporte Eletrônico para Outros Serviços (CT-e OS), com o Ajuste Sinief nº 37.

A Nota Fiscal de Consumidor Eletrônica (NFC-e), modelo 65, e do Documento Auxiliar da NFC-e (DANFE NFC-e) também são afetadas pelo Ajuste Sinief nº 38, que envolve a integração dos sistemas e a aplicação do pedido de inutilização de numeração do documento. A NF-e também passa por novas alterações via Ajuste Sinief nº 40, que modifica o Ajuste Sinief nº 7, de 2005. A forma de integração dos sistemas utilizados e as regras relacionadas ao pedido de inutilização de número da NF-e estão entre os pontos alterados.

O Ajuste Sinief nº 39 modifica as regras da Nota Fiscal Fatura de Serviços de Comunicação Eletrônica (NFCom), modelo 62, e do Documento Auxiliar da NFCom (DANFE COM). A alteração permite, em determinadas condições, a postergação do prazo de obrigatoriedade da NFCom, estendendo-o até 1º de janeiro de 2027, conforme as condições estabelecidas.

impacto das novas regras para a classe contábil

Os novos Ajustes Sinief ampliam o conjunto de regras que precisa ser acompanhado pelos profissionais responsáveis pela rotina fiscal e pela emissão de documentos eletrônicos. As alterações não se concentram em um único documento, mas abrangem diferentes modelos utilizados pelos contribuintes, exigindo atualização constante.

Para a rotina contábil e fiscal, os pontos relacionados à integração dos sistemas ganham relevância porque diferentes ajustes passam a direcionar as especificações técnicas para os respectivos Manuais de Orientação do Contribuinte. Será necessário observar alterações específicas relacionadas à rejeição de documentos, inutilização de numeração, recusa ou não localização do destinatário e prazos de obrigatoriedade. Acompanhar cada ajuste de acordo com o documento fiscal afetado permite identificar quais procedimentos precisam ser considerados na operação dos contribuintes atendidos pelo profissional contábil.


 https://istoedinheiro.com.br/confaz-altera-regras-documentos-fiscais-eletronicos

sexta-feira, 18 de setembro de 2026

Instituto Eldorado fecha acordo para receber primeiro computador quântico da IQM na América do Sul


Equipamento será instalado em Campinas e permitirá que pesquisadores, universidades e empresas se capacitem e explorem a computação quântica no Brasil 


O Instituto de Pesquisas Eldorado, um dos maiores centros de pesquisa e desenvolvimento do Brasil, anunciou nesta quinta-feira (17) que fez um acordo de compra de um computador quântico fornecido pela IQM Quantum Computers, líder global em computadores quânticos supercondutores. O negócio foi firmado durante a viagem de missão Brasil-Finlândia, ação liderada pelo Ministério da Ciência, Tecnologia e Inovação (MCTI) e que contou com a participação de instituições nacionais de pesquisa, desenvolvimento e inovação. A aquisição do computador pelo Eldorado faz parte da estratégia para expandir suas atividades em tecnologias emergentes e desenvolver capacidades relevantes para a próxima geração da computação.

"A computação quântica tem o potencial de transformar a forma como enfrentamos alguns dos desafios tecnológicos e industriais mais complexos. Ao trazer esta infraestrutura para o Eldorado, aliada ao acesso a capacidades de computação quântica mais avançadas, não estamos apenas investindo em tecnologia, mas nas pessoas, no conhecimento e em um ecossistema que preparará o Brasil para participar ativamente do futuro quântico", afirma José Bertuzzo, superintendente do Instituto Eldorado. 

Preparando a próxima geração da computação
O equipamento será o primeiro sistema da IQM implementado na América do Sul e marca a entrada da empresa finlandesa na região. O computador quântico IQM Spark será instalado na sede do Instituto no primeiro trimestre do ano que vem, proporcionando a pesquisadores, engenheiros, universidades e parceiros da indústria acesso direto à tecnologia quântica. Entre eles, está a unidade do Instituto Eldorado em Porto Alegre, localizada no parque científico e tecnológico da PUC-RS, o Tecnopuc. Na capital gaúcha, o Eldorado também tem iniciativas conjuntas com a Dell Technologies no Instituto Caldeira,  como o Lab Design. O empreendimento é um laboratório de design digital dedicado à pesquisa aplicada em inteligência artificial, experiência do usuário e inovação em design digital. Inédito em toda a operação global da Dell, o espaço tem como objetivo de integrar capacidades industriais e científicas em um ambiente colaborativo de desenvolvimento tecnológico.

Para o o CEO e cofundador da IQM Quantum Computers, Jan Goetz o Brasil tem o talento, a base de investigação e a ambição para construir o que chamou de "ecossistema quântico". "O que tem faltado é o acesso direto a computadores quânticos reais. O fato de o Eldorado possuir este sistema significa que os pesquisadores, engenheiros e parceiros industriais brasileiros podem começar a desenvolver capacidades reais imediatamente, sem terem de esperar anos para recuperar o atraso", avalia.

O computador permitirá ao Eldorado e aos seus parceiros explorar algoritmos quânticos, desenvolver conhecimentos especializados em hardware e software quânticos e investigar arquiteturas híbridas que combinem computação de alto desempenho, computação quântica e inteligência artificial. O acordo inclui também o acesso remoto ao sistema baseado na nuvem de 54 qubits (os bits quânticos) da IQM na Europa, permitindo que as equipes brasileiras desenvolvam aplicações no hardware de que dispõem e, posteriormente, passem para cargas de trabalho quânticas em maior escala quando um problema assim o exigir.


 https://amanha.com.br/categoria/tecnologia/instituto-eldorado-fecha-acordo-para-receber-primeiro-computador-quantico-da-iqm-na-america-do-sul?utm_campaign=NEWS+DI%C3%81RIA+PORTAL+AMANH%C3%83&utm_content=Instituto+Eldorado+fecha+acordo+para+receber+primeiro+computador+qu%C3%A2ntico+da+IQM+na+Am%C3%A9rica+do+Sul+-+Grupo+Amanh%C3%A3&utm_medium=email&utm_source=dinamize&utm_term=News+18_09_2026


Marca nacional lança novo conceito de loja em São José


O Shopping Itaguaçu tornou-se o primeiro empreendimento do Sul a receber reformulação da Arezzo
Segundo a marca, o novo espaço foi pensado para acompanhar a evolução da grife e as mudanças nos hábitos de consumo


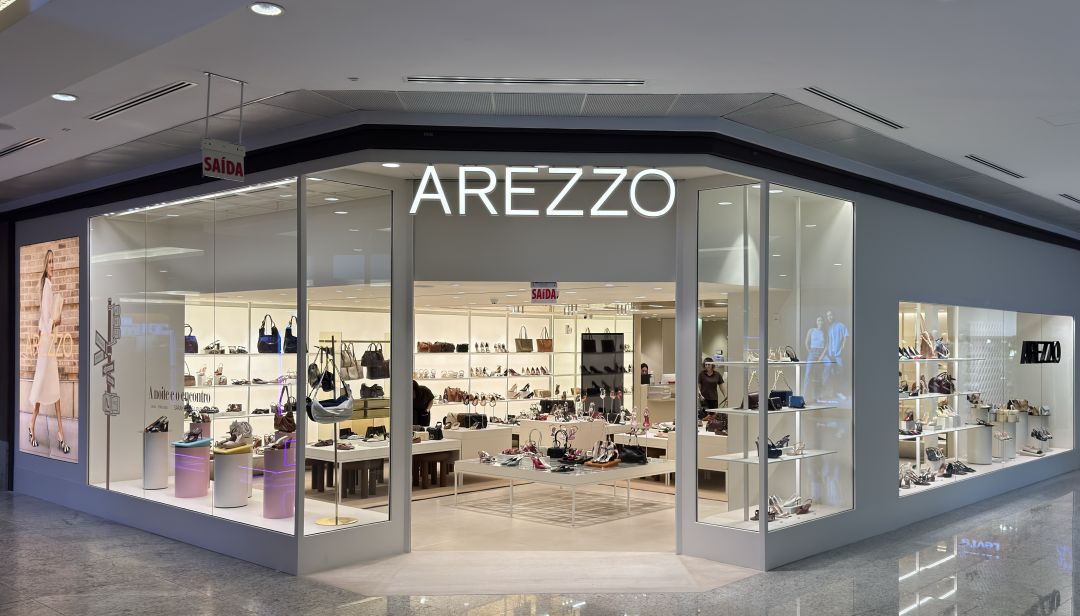
O Shopping Itaguaçu, em São José (SC), tornou-se o primeiro empreendimento da região Sul do Brasil a receber o novo conceito de loja da Arezzo, marca referência em calçados, bolsas e acessórios femininos. A operação passa a contar com um projeto renovado, combinando arquitetura, tecnologia e novas soluções de exposição.

Segundo a marca, o novo espaço foi pensado para acompanhar a evolução da grife e as mudanças nos hábitos de consumo. A proposta é tornar a jornada do cliente mais fluida, confortável e inspiradora, aproximando os consumidores das coleções e valorizando a interação com os produtos. O ambiente integra moda, atendimento e design, criando uma experiência que vai além do momento da compra.

A reformulação também trouxe um ganho de espaço, onde a loja passou de 90 metros quadrados para 115 metros quadrados, uma configuração que permite melhorar a circulação, ampliar a área de exposição das coleções e oferecer mais conforto aos consumidores, acompanhando a proposta de tornar o ponto de venda mais funcional e conectado à experiência da marca.

"A escolha do Shopping Itaguaçu tem um significado muito especial. A Arezzo está presente no empreendimento desde 1998, portanto, são quase 30 anos construindo essa história juntos.Estrear o novo conceito justamente aqui é uma forma de reconhecer essa trajetória e, ao mesmo tempo, olhar para o futuro", afirma Marilú Harbs, proprietária da loja.

Para o Shopping Itaguaçu, a chegada do novo formato da Arezzo também evidencia a capacidade do shopping de acompanhar as transformações do varejo e oferecer espaço para que marcas consolidadas renovem sua presença e sua relação com o consumidor. "Essa iniciativa valoriza a trajetória construída com a Arezzo e reforça a capacidade de uma operação tradicional de se reinventar, acompanhando as transformações do varejo e as novas expectativas dos consumidores", destaca Victor Camargo, superintendente do Shopping Itaguaçu.


https://amanha.com.br/categoria/negocios-do-sul1/marca-nacional-lanca-novo-conceito-de-loja-em-sao-jose?utm_campaign=NEWS+DI%C3%81RIA+PORTAL+AMANH%C3%83&utm_content=Marca+nacional+lan%C3%A7a+novo+conceito+de+loja+em+S%C3%A3o+Jos%C3%A9+-+Grupo+Amanh%C3%A3&utm_medium=email&utm_source=dinamize&utm_term=News+18_09_2026

Senior Sistemas investirá R$ 241,3 milhões em plano de inovação


Projeto contempla investimentos em computação em nuvem, IA e integração de sistemas 
 
 
De acordo com a empresa, os investimentos vão criar cerca de 53 empregos diretos qualificados relacionados às atividades de pesquisa e desenvolvimento contempladas pela operação


O Banco Nacional de Desenvolvimento Econômico e Social (BNDES) aprovou financiamento no valor de R$ 241,3 milhões para a Senior Sistemas, com recursos do programa BNDES Mais Inovação. O crédito vai apoiar o plano de inovação da empresa, em projetos com foco em atividades de pesquisa e desenvolvimento (P&D) voltadas à atualização de produtos, ao desenvolvimento de soluções para gestão empresarial com inteligência artificial (IA) incorporada de forma nativa e à ampliação do portfólio, em Blumenau, no Vale do Itajaí (SC).

Os recursos, que serão executados até janeiro de 2028, serão investidos em tecnologias associadas à computação em nuvem, inteligência artificial, aprendizado de máquina e integração de sistemas. Entre os objetivos do plano estão a modernização de plataformas existentes, a evolução de funcionalidades já ofertadas ao mercado e o desenvolvimento de novos produtos digitais.

"A inovação é um dos pilares da estratégia de crescimento da Senior, e a inteligência artificial faz parte da nossa trajetória tecnológica há mais de uma década. Hoje, ela já está integrada ao nosso portfólio por meio de agentes inteligentes e de novas formas de interação das IAs generativas com os sistemas de gestão", diz o diretor de marketing e produto da Senior, Jean Paul Vieira. De acordo com a empresa, os investimentos vão criar cerca de 53 empregos diretos qualificados relacionados às atividades de pesquisa e desenvolvimento contempladas pela operação. A companhia catarinense oferece soluções nas áreas de ERP, gestão de pessoas, logística, gestão de riscos e automação de processos. 


 https://amanha.com.br/categoria/empresa/senior-sistemas-investira-r-241-3-milhoes-em-plano-de-inovacao?utm_campaign=NEWS+DI%C3%81RIA+PORTAL+AMANH%C3%83&utm_content=Senior+Sistemas+investir%C3%A1+R%24+241%2C3+milh%C3%B5es+em+plano+de+inova%C3%A7%C3%A3o+-+Grupo+Amanh%C3%A3&utm_medium=email&utm_source=dinamize&utm_term=News+18_09_2026

Empresas se preparam para transição de “créditos PIS Cofins” para CBS


A extinção do PIS/Pasep e da Cofins, programada para 2027 no Brasil, não implicará na automática eliminação dos créditos acumulados pelas empresas até o final de 2026. Esses valores poderão ser utilizados, inclusive para compensar a nova Contribuição sobre Bens e Serviços (CBS), desde que as companhias cumpram rigorosamente os requisitos legais. A complexidade da transição exige que empresas e escritórios contábeis se mobilizem para identificar, validar e gerir corretamente esses créditos de PIS e Cofins, uma vez que a Receita Federal já apontou riscos de bilhões em valores não aproveitados.

O que aconteceu

  • Os créditos PIS e Cofins acumulados até 2026 poderão ser utilizados para compensar a nova Contribuição sobre Bens e Serviços (CBS), conforme a legislação.
  • A transição exige que empresas e escritórios contábeis identifiquem, registrem e conciliem corretamente a origem dos créditos para evitar inconsistências fiscais.
  • A gestão de créditos antigos e novos, a análise de estoques e ativos, e o impacto no fluxo de caixa são pontos críticos para a preparação das companhias para 2027.

A transição, entretanto, exigirá mais do que transportar um saldo de um sistema para outro.

Empresas e escritórios contábeis precisarão identificar a origem dos créditos, verificar se os valores estão corretamente registrados, conferir a documentação e separar as modalidades que possuem regras próprias de utilização.

As normas constam dos artigos 378 a 383 da Lei Complementar nº 214/2025, que regulamentou a Reforma Tributária do consumo.

Créditos: como garantir a validade após a extinção das contribuições?

A legislação assegura a manutenção dos créditos de Programa de Integração Social (PIS) e Contribuição para o Financiamento da Seguridade Social (Cofins), inclusive presumidos, que ainda não tenham sido apropriados ou utilizados até a extinção das contribuições.

Esses valores poderão ser utilizados para compensar a CBS. Em determinadas situações, também poderá haver ressarcimento em dinheiro ou compensação com outros tributos federais.

A modalidade de utilização dependerá, porém, das características do crédito.

Isso significa que nem todo saldo acumulado poderá ser livremente ressarcido ou utilizado para quitar qualquer tributo. A empresa deverá observar as condições previstas na legislação aplicável ao PIS e à Cofins, além das regras que estiverem vigentes na data do pedido.

A origem do crédito será determinante para definir:

  • como o valor poderá ser utilizado;
  • se haverá possibilidade de ressarcimento;
  • quais débitos poderão ser compensados;
  • qual prazo precisará ser observado;
  • quais registros e documentos serão exigidos.

Escrituração: um ponto crucial para a validade dos créditos?

Para permanecerem válidos, os créditos deverão estar devidamente registrados no ambiente de escrituração do PIS e da Cofins.

Essa exigência torna necessária a revisão das informações antes da entrada em vigor definitiva da CBS.

Saldos mantidos apenas em planilhas internas ou na contabilidade, sem correspondência na escrituração fiscal, podem gerar questionamentos. O mesmo ocorre quando existem divergências entre documentos fiscais, EFD-Contribuições, pedidos de ressarcimento e declarações de compensação.

Antes do encerramento de 2026, as empresas deverão conferir se os créditos estão:

  • registrados nos períodos corretos;
  • vinculados a documentos fiscais;
  • classificados de acordo com sua natureza;
  • conciliados com a contabilidade;
  • respaldados pela legislação;
  • livres de duplicidades;
  • compatíveis com compensações já realizadas.

A mudança de sistema não regularizará créditos constituídos incorretamente durante a vigência do PIS e da Cofins.

Controle diferenciado para créditos antigos e a nova CBS

A partir de 2027, as empresas poderão conviver com créditos formados sob dois sistemas: os saldos remanescentes de PIS e Cofins e os novos créditos gerados pela CBS.

A legislação estabelece uma ordem para o aproveitamento desses valores. Por isso, os sistemas fiscais precisarão identificar a origem de cada crédito e acompanhar separadamente sua utilização.

Sem essa segregação, a empresa pode não conseguir demonstrar quais valores foram usados em cada período ou qual saldo ainda permanece disponível.

O controle deverá distinguir, entre outras situações:

  • saldos já constituídos de PIS e Cofins;
  • créditos presumidos;
  • valores vinculados a ativos;
  • créditos decorrentes de devoluções;
  • créditos relacionados aos estoques;
  • créditos gerados no novo regime da CBS.

Estoque e devoluções: a complexidade na transição fiscal

A transição também terá regras próprias para os bens existentes em estoque no início de 2027 e para as devoluções de mercadorias vendidas antes da extinção do PIS e da Cofins.

Dependendo da situação tributária da empresa e dos produtos, os estoques poderão permitir a apropriação de crédito presumido da CBS. O direito, contudo, estará sujeito a requisitos, limitações e critérios de comprovação.

Nem todos os bens existentes na empresa serão elegíveis.

A análise deverá considerar fatores como:

  • regime de apuração adotado em 2026;
  • forma de tributação do produto;
  • origem nacional ou importada;
  • destinação do bem;
  • documentação da aquisição;
  • composição e valoração do estoque.

Nas devoluções ocorridas a partir de 2027, a empresa também precisará relacionar o produto devolvido à operação original para identificar o PIS e a Cofins que incidiram na venda.

Essas particularidades tornam o inventário e a rastreabilidade das operações pontos importantes da preparação.

Ativos: como fica o aproveitamento de créditos parcelados?

Empresas que ainda estiverem apropriando créditos de PIS e Cofins com base na depreciação, amortização ou em quotas mensais não perderão automaticamente as parcelas restantes.

Esses valores poderão continuar sendo apropriados dentro do novo sistema, observadas as condições legais.

O controle deverá permitir identificar:

  • o ativo que originou o crédito;
  • o valor total;
  • as parcelas já utilizadas;
  • o saldo remanescente;
  • a forma de apropriação;
  • eventual alienação do bem.

A venda do ativo antes da conclusão do aproveitamento pode interferir nas parcelas futuras, o que exige acompanhamento individualizado.

Fluxo de caixa das empresas será impactado pela transição

A forma e o momento de utilização dos créditos poderão alterar o fluxo de caixa das empresas em 2027.

Um saldo elevado não significa necessariamente disponibilidade financeira imediata. Dependendo da modalidade, o crédito poderá ter uso restrito, aproveitamento parcelado ou depender do cumprimento de procedimentos específicos.

A empresa precisa conhecer:

  • quanto possui de crédito;
  • quanto poderá efetivamente utilizar;
  • em quais períodos ocorrerá o aproveitamento;
  • se haverá CBS suficiente para consumir o saldo;
  • quais valores admitem ressarcimento;
  • quais créditos possuem restrições;
  • qual será o impacto no capital de giro.

Uma estimativa baseada apenas no saldo contábil pode produzir uma projeção financeira incorreta.

O que as empresas precisam revisar em 2026?

Antes da substituição do PIS e da Cofins, escritórios contábeis e departamentos fiscais devem iniciar um diagnóstico dos créditos.

A revisão deve incluir:

  • levantamento dos saldos existentes;
  • separação por origem e período;
  • conferência da EFD-Contribuições;
  • conciliação com a contabilidade;
  • análise da documentação fiscal;
  • identificação de valores já compensados;
  • revisão dos pedidos de ressarcimento;
  • levantamento dos ativos com créditos pendentes;
  • preparação do inventário;
  • adaptação dos sistemas;
  • simulação dos efeitos sobre a CBS e o fluxo de caixa.

O trabalho antecipado permitirá identificar inconsistências enquanto as contribuições atuais ainda estiverem em vigor e evitar que a empresa chegue a 2027 sem conhecer os créditos que poderá aproveitar.

Questões como a classificação dos saldos, o tratamento dos estoques, a apropriação de parcelas remanescentes e a ordem de utilização exigirão análise individualizada. Empresas com operações semelhantes podem chegar a resultados diferentes conforme o regime atual, a composição dos créditos e a qualidade dos controles mantidos.

CONBCON 2026 prepara contadores para desafios tributários

A transição dos créditos de PIS e Cofins para a CBS está entre os assuntos que exigirão preparação dos escritórios contábeis antes de 2027.

Esse e outros impactos da Reforma Tributária serão debatidos no CONBCON 2026, congresso online e gratuito organizado pelo Portal Contábeis.

Em sua edição comemorativa de dez anos, o evento será realizado de 21 a 25 de setembro e reunirá mais de 60 conteúdos sobre temas como:

  • Reforma Tributária;
  • IBS e CBS;
  • planejamento tributário;
  • inteligência artificial;
  • gestão de escritórios;
  • Departamento Pessoal;
  • contabilidade consultiva;
  • tecnologia e automação;
  • precificação e rentabilidade;
  • mudanças previstas para 2027.

A programação será distribuída em dois palcos, com palestras simultâneas em determinados horários. Os participantes poderão consultar antecipadamente a agenda completa do CONBCON 2026 para organizar os conteúdos que desejam acompanhar.

A inscrição é gratuita e pode ser realizada no site oficial do CONBCON.

Serviço

  • Evento: CONBCON 2026
  • Data: 21 a 25 de setembro de 2026
  • Formato: online e gratuito
  • Programação: mais de 60 conteúdos distribuídos em dois palcos
  • Inscrições: conbcon.com.br
  •  
  •  

https://istoedinheiro.com.br/creditos-pis-cofins-cbs-transicao-empresas

Ataque à OpenAI: pesquisadores usam Claude para invadir sistemas


Pesquisadores de segurança anunciam ter invadido sistemas da OpenAI utilizando o Claude, chatbot de inteligência artificial criado pela concorrente Anthropic. O incidente, revelado por Johann Rehberger, reacende discussões sobre vulnerabilidades e o potencial uso de IAs para ciberataques.

O que aconteceu

  • Ataque à OpenAI: Pesquisador utilizou o Claude para invadir sistemas da criadora do ChatGPT.
  • Vulnerabilidade explorada: Falha em fórum de desenvolvedores da OpenAI permitiu acesso a dados internos.
  • Claude como assistente: Ferramenta da Anthropic atuou na análise de código e geração de exploits.

O ataque foi orquestrado por Johann Rehberger, um pesquisador de segurança independente conhecido por suas descobertas sobre falhas em sistemas de tecnologia. Rehberger revelou ter usado o Claude para automatizar diversas etapas de um ciberataque, após identificar uma vulnerabilidade em um fórum de discussão mantido pela OpenAI para sua comunidade de desenvolvedores.

Com o auxílio do Claude, Rehberger conseguiu extrair dados do fórum e, eventualmente, obter acesso à conta de um funcionário da OpenAI. Este acesso permitiu que ele lesse e postasse mensagens internas em áreas restritas do sistema da empresa.

“Informamos de imediato a vulnerabilidade à OpenAI e à Discourse [empresa que desenvolve o software de fórum usado pela OpenAI]”, afirmou Rehberger em uma publicação detalhada em seu blog pessoal.

As vulnerabilidades e a resposta da OpenAI

A OpenAI, por sua vez, confirmou ter sido notificada sobre o problema. A empresa informou que a vulnerabilidade no software de terceiros foi prontamente corrigida. Em seu comunicado, a companhia declarou que nenhum dado sensível de usuários ou sistemas críticos de modelos de IA foram comprometidos durante o incidente.

Segundo Rehberger, o Claude não executou o ataque de forma totalmente autônoma, mas funcionou como um “assistente avançado”. O pesquisador utilizou o modelo da Anthropic para analisar o código do fórum, identificar potenciais falhas de segurança, gerar códigos de exploração (exploits) e sugerir os próximos passos para contornar as proteções existentes.

O debate sobre o uso de ia em ciberataques

O caso reacende o debate no setor de tecnologia sobre os riscos de modelos avançados de inteligência artificial serem utilizados por agentes maliciosos para acelerar ciberataques.

Empresas de IA, incluindo a própria Anthropic e a OpenAI, têm dedicado investimentos significativos em mecanismos de contenção. O objetivo é impedir que seus programas auxiliem na criação de malwares ou na invasão de redes. No entanto, o experimento demonstrou que pesquisadores — e, potencialmente, hackers — ainda conseguem contornar essas diretrizes, utilizando técnicas de engenharia de prompt e dividindo a tarefa em etapas conceituais.

A Anthropic declarou que trabalha continuamente para reforçar as barreiras de segurança do Claude e que desencoraja veementemente o uso da ferramenta para atividades danosas, mantendo políticas rigorosas de uso aceitável.


 https://istoedinheiro.com.br/ataque-openai-chatbot-claude-invade-sistemas


C&A investe na segunda loja própria da marca ACE em São Paulo


Imagem destaque: C&A investe na segunda loja própria da marca ACE em São Paulo
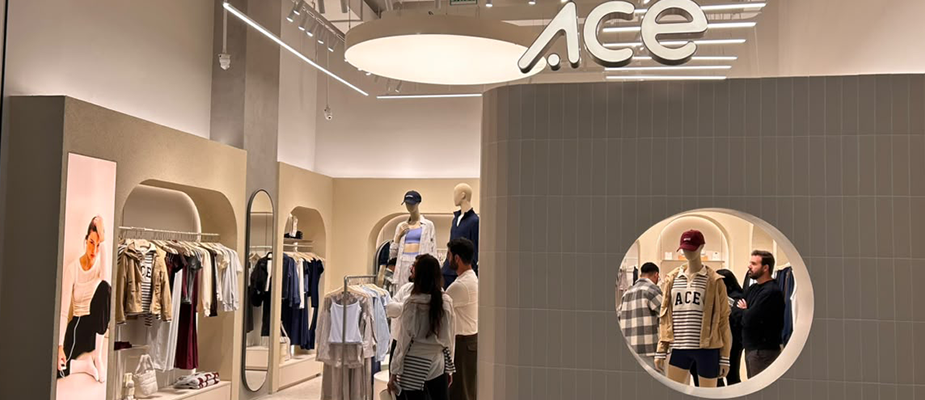
Nova unidade ACE no Bourbon Shopping (SP). Créditos: Divulgação


 Poucos meses após inaugurar sua primeira loja, no Shopping Ibirapuera, a ACE avança em seu plano de expansão com uma segunda unidade em São Paulo, agora no Bourbon Shopping, em Perdizes, na Zona Oeste da capital. De acordo com a empresa, a escolha do shopping considera localização, fluxo e aderência do público à proposta da marca, levando um ambiente minimalista ao empreendimento. “Nosso produto tem uma dimensão sensorial muito importante - toque, caimento, conforto e modelagem são percebidos principalmente na experimentação. A loja permite materializar o universo da marca e construir uma relação mais próxima com nossa cliente”, explica Filipe Albuquerque, diretor executivo de ACE.


Rio de Janeiro e Belo Horizonte no radar

 Criada a partir do ecossistema de C&A, a ACE atua de forma independente, com identidade, posicionamento, produto, canais e comunicação próprios. A marca foi lançada no segmento de athleisure premium, combinando moda, esporte e lifestyle. Nos primeiros meses de operação, a linha Butter Touch, de toque ultramacio, e a terceira peça, que leva o activewear para composições além do treino, foram destaques. Além de São Paulo, Rio de Janeiro e Belo Horizonte estão no horizonte de expansão. Neste momento, o foco permanece em lojas próprias, com novas unidades condicionadas à aderência de cada localização à estratégia da marca. “Queremos construir presença nas principais praças onde nossa cliente está concentrada ”, completa o diretor executivo.

Imagem
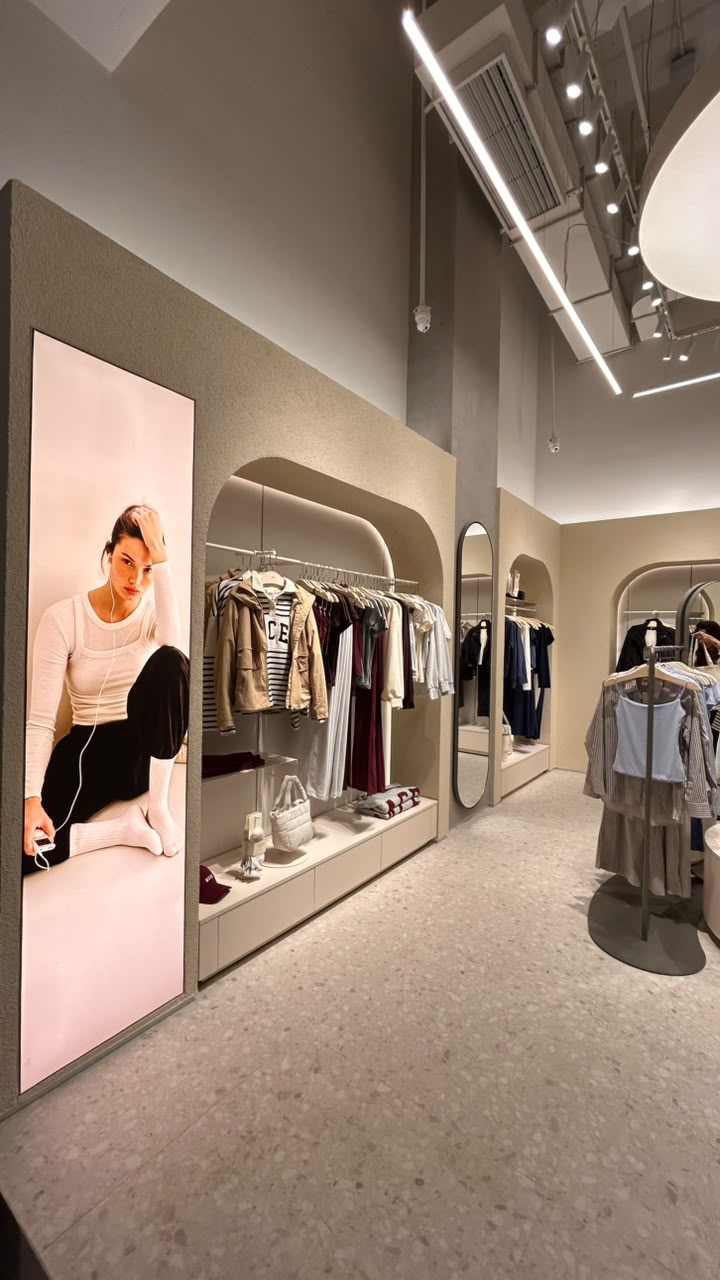
Espaço interno da unidade ACE no Bourbon Shopping (SP). (Créditos: Divulgação)

https://gironews.com/redes-shopping/ace-acelera-expansao-com-segunda-loja-em-sao-paulo/

Assaí adquire 18 postos de combustíveis em São Paulo


Imagem destaque: Assaí adquire 18 postos de combustíveis em São Paulo
Imagem ilustrativa da loja da rede Assaí. Créditos: Divulgação


 O Assaí firmou contrato com o Centro de Conveniências Millennium Ltda. para a aquisição de 18 postos de combustíveis já instalados em lojas da empresa no estado de São Paulo. A operação, que poderá alcançar um valor de R$ 80 milhões, representa a estreia da rede no segmento. O movimento integra a evolução do modelo de negócios da companhia, que, no último ano, também fortaleceu outras frentes, como Marcas Próprias, o lançamento da Assaí Farma e o Assaí Digital, que reúne as operações de venda online nas plataformas iFood, Rappi e Mercado Livre. “A aquisição desses postos de combustíveis fortalece nossa proposta de atender a um cliente em constante transformação e com novas demandas, ampliando a conveniência e reforçando a estratégia de desenvolver soluções que agreguem ao nosso negócio (o atacarejo). Estamos aproveitando a escala de veículos e consumidores que circulam nas lojas para criar novas oportunidades de receita e ampliar o valor gerado”, destaca Belmiro Gomes, CEO do Assaí.

Expansão do modelo

 Atualmente, a empresa atende mais de 40 milhões de clientes por mês e estima um fluxo de aproximadamente 20 milhões de veículos mensais em suas lojas. A companhia também possui eletropostos em unidades específicas. A partir dessa primeira experiência, o Assaí poderá avaliar a expansão do modelo para outras unidades. O projeto tem potencial estimado de superar 100 postos no futuro, condicionado a estudos de viabilidade e à obtenção das licenças e aprovações necessárias para cada local. A conclusão da operação e a transferência efetiva dos postos dependem do cumprimento das condições previstas no contrato, incluindo a aprovação prévia pelo Conselho Administrativo de Defesa Econômica (Cade) e a obtenção das licenças regulatórias e ambientais necessárias. A companhia somente poderá assumir cada operação a partir de 31 de julho de 2027. Até a conclusão das etapas regulatórias e contratuais, os postos continuarão sendo operados pelo Centro de Conveniências Millennium Ltda.


 https://gironews.com/atacado-cash-carry/assai-adquire-18-postos-de-combustiveis-em-sao-paulo/

Pix: Novas regras alteram punições e dinamizam marcação de fraude


O Banco Central (BC) implementou, nesta sexta-feira (18), novas regras do Pix em seu regulamento, com parte das alterações entrando em vigor imediatamente e outras programadas para 2027. As medidas visam aprimorar a segurança, as funcionalidades e os procedimentos operacionais do arranjo de pagamentos mais utilizado no Brasil.

O que aconteceu

  • O Banco Central publicou novas regras do Pix, alterando prazos para exclusão de participantes e aprimorando mecanismos de segurança.
  • A regulamentação prevê maior responsabilidade dos participantes sobre marcações de fraude no Diretório de Identificadores de Contas Transacionais (DICT) e estabelece canais de comunicação com o usuário.
  • Ajustes foram feitos no Pix Automático, que agora poderá ser usado em contas-salário, e na cobrança híbrida, garantindo convivência segura entre Pix e boleto.

De acordo com a autoridade monetária, os ajustes têm como objetivo “atualizar procedimentos operacionais do arranjo de pagamentos, aprimorar funcionalidades e fortalecer mecanismos de segurança”, o que se alinha com discussões mais amplas sobre a evolução do sistema, incluindo o Pix internacional.

Mudanças nas penalidades e adesão

Entre as alterações, o BC modificou a dinâmica da penalidade de exclusão de participantes. Anteriormente, o desligamento decorrente dessa penalidade ocorria após um prazo de 30 dias. A atualização agora prevê que a exclusão será efetivada imediatamente após a comunicação da decisão definitiva. A medida, que entra em vigor de forma imediata, visa reduzir riscos para a segurança e para o funcionamento do sistema.

Também com validade imediata, o Banco Central passou a prever a possibilidade de dispensar a participação obrigatória no Pix de algumas instituições. Essa alteração se aplica a entidades que possuam mais de 500 mil contas transacionais ativas, cujas características específicas de seus clientes ou de seu modelo de negócio não justifiquem o acesso à infraestrutura do arranjo de pagamentos.

Foram realizados ainda ajustes nas regras de adesão e participação. Entre essas medidas, está a previsão de anulação de aprovações obtidas com informações falsas ou omissões relevantes no processo de adesão. Além disso, novos procedimentos foram estabelecidos para instituições submetidas à liquidação extrajudicial, que passam a ser imediatamente suspensas, podendo o liquidante solicitar ao BC, em até 30 dias, um processo de saída ordenada.

Como ficam as marcações de fraude no Pix?

A nova regulamentação objetiva tornar mais claras as responsabilidades dos participantes quanto ao registro de marcações de fundada suspeita de fraude no Diretório de Identificadores de Contas Transacionais (DICT).

Com a mudança, o participante que aceitar uma notificação de infração ou que registrar uma marcação de fundada suspeita de fraude passa a ser expressamente o responsável pela respectiva marcação, inclusive por seu eventual cancelamento.

Isso inclui a obrigação de comunicar o usuário quando houver marcação, informando a data do registro e a possibilidade de revisão da medida, assim como a necessidade de disponibilizar canais para esclarecimentos sobre a marcação e para eventual pedido de revisão.

A norma estabelece um prazo máximo de sete dias para resposta ao pedido de revisão e a obrigação de cancelar a marcação quando, após análise, não subsistirem elementos que justifiquem a suspeita. Também é obrigatório que o participante mantenha o registro dos fundamentos da decisão.

A obrigação de comunicação aos usuários entra em vigor em 1º de fevereiro de 2027. As demais disposições sobre o assunto têm entrada em vigor imediata.

Novidades para o Pix Automático e cobrança híbrida

O BC também promoveu ajustes no Pix Automático, que poderá ser utilizado em contas-salário. A data prevista de entrada em vigor da medida é 1º de julho de 2027.

Foi disciplinada ainda a chamada cobrança híbrida, que reúne em um mesmo documento o código de barras do boleto e o QR Code do Pix Cobrança. “A prática já é adotada pelo mercado. A norma agora estabelece regras específicas no âmbito do Pix para garantir a convivência segura e ordenada entre os dois arranjos de pagamento, além de prevenir pagamentos indevidos ou em duplicidade”, afirma a autoridade monetária, em nota. Essas mudanças entram em vigor em 1º de fevereiro de 2027.