sexta-feira, 18 de setembro de 2026

Marca nacional lança novo conceito de loja em São José


O Shopping Itaguaçu tornou-se o primeiro empreendimento do Sul a receber reformulação da Arezzo
Segundo a marca, o novo espaço foi pensado para acompanhar a evolução da grife e as mudanças nos hábitos de consumo


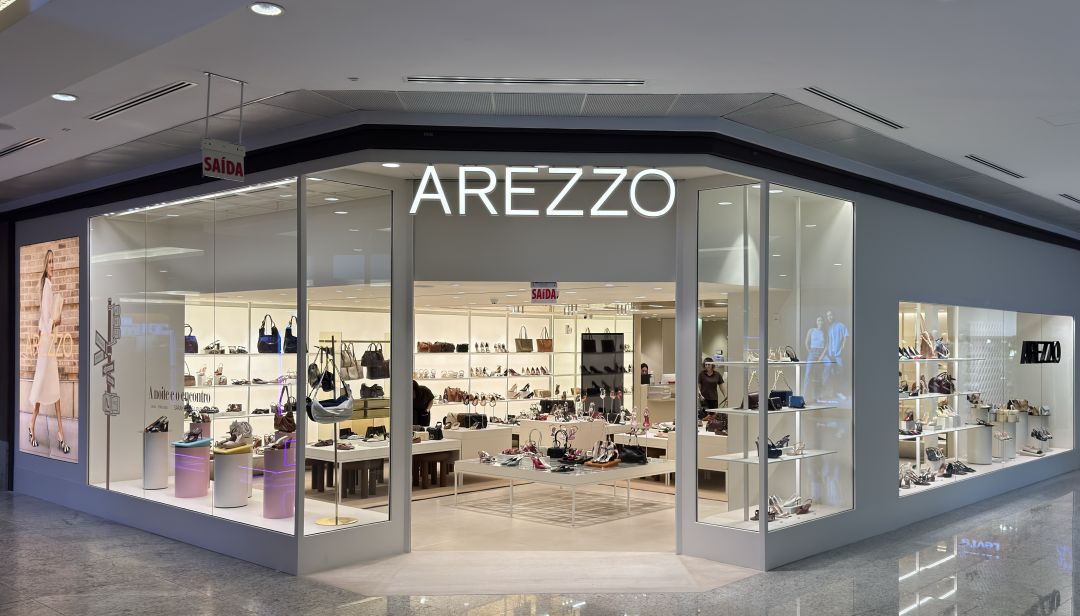
O Shopping Itaguaçu, em São José (SC), tornou-se o primeiro empreendimento da região Sul do Brasil a receber o novo conceito de loja da Arezzo, marca referência em calçados, bolsas e acessórios femininos. A operação passa a contar com um projeto renovado, combinando arquitetura, tecnologia e novas soluções de exposição.

Segundo a marca, o novo espaço foi pensado para acompanhar a evolução da grife e as mudanças nos hábitos de consumo. A proposta é tornar a jornada do cliente mais fluida, confortável e inspiradora, aproximando os consumidores das coleções e valorizando a interação com os produtos. O ambiente integra moda, atendimento e design, criando uma experiência que vai além do momento da compra.

A reformulação também trouxe um ganho de espaço, onde a loja passou de 90 metros quadrados para 115 metros quadrados, uma configuração que permite melhorar a circulação, ampliar a área de exposição das coleções e oferecer mais conforto aos consumidores, acompanhando a proposta de tornar o ponto de venda mais funcional e conectado à experiência da marca.

"A escolha do Shopping Itaguaçu tem um significado muito especial. A Arezzo está presente no empreendimento desde 1998, portanto, são quase 30 anos construindo essa história juntos.Estrear o novo conceito justamente aqui é uma forma de reconhecer essa trajetória e, ao mesmo tempo, olhar para o futuro", afirma Marilú Harbs, proprietária da loja.

Para o Shopping Itaguaçu, a chegada do novo formato da Arezzo também evidencia a capacidade do shopping de acompanhar as transformações do varejo e oferecer espaço para que marcas consolidadas renovem sua presença e sua relação com o consumidor. "Essa iniciativa valoriza a trajetória construída com a Arezzo e reforça a capacidade de uma operação tradicional de se reinventar, acompanhando as transformações do varejo e as novas expectativas dos consumidores", destaca Victor Camargo, superintendente do Shopping Itaguaçu.


https://amanha.com.br/categoria/negocios-do-sul1/marca-nacional-lanca-novo-conceito-de-loja-em-sao-jose?utm_campaign=NEWS+DI%C3%81RIA+PORTAL+AMANH%C3%83&utm_content=Marca+nacional+lan%C3%A7a+novo+conceito+de+loja+em+S%C3%A3o+Jos%C3%A9+-+Grupo+Amanh%C3%A3&utm_medium=email&utm_source=dinamize&utm_term=News+18_09_2026

Senior Sistemas investirá R$ 241,3 milhões em plano de inovação


Projeto contempla investimentos em computação em nuvem, IA e integração de sistemas 
 
 
De acordo com a empresa, os investimentos vão criar cerca de 53 empregos diretos qualificados relacionados às atividades de pesquisa e desenvolvimento contempladas pela operação


O Banco Nacional de Desenvolvimento Econômico e Social (BNDES) aprovou financiamento no valor de R$ 241,3 milhões para a Senior Sistemas, com recursos do programa BNDES Mais Inovação. O crédito vai apoiar o plano de inovação da empresa, em projetos com foco em atividades de pesquisa e desenvolvimento (P&D) voltadas à atualização de produtos, ao desenvolvimento de soluções para gestão empresarial com inteligência artificial (IA) incorporada de forma nativa e à ampliação do portfólio, em Blumenau, no Vale do Itajaí (SC).

Os recursos, que serão executados até janeiro de 2028, serão investidos em tecnologias associadas à computação em nuvem, inteligência artificial, aprendizado de máquina e integração de sistemas. Entre os objetivos do plano estão a modernização de plataformas existentes, a evolução de funcionalidades já ofertadas ao mercado e o desenvolvimento de novos produtos digitais.

"A inovação é um dos pilares da estratégia de crescimento da Senior, e a inteligência artificial faz parte da nossa trajetória tecnológica há mais de uma década. Hoje, ela já está integrada ao nosso portfólio por meio de agentes inteligentes e de novas formas de interação das IAs generativas com os sistemas de gestão", diz o diretor de marketing e produto da Senior, Jean Paul Vieira. De acordo com a empresa, os investimentos vão criar cerca de 53 empregos diretos qualificados relacionados às atividades de pesquisa e desenvolvimento contempladas pela operação. A companhia catarinense oferece soluções nas áreas de ERP, gestão de pessoas, logística, gestão de riscos e automação de processos. 


 https://amanha.com.br/categoria/empresa/senior-sistemas-investira-r-241-3-milhoes-em-plano-de-inovacao?utm_campaign=NEWS+DI%C3%81RIA+PORTAL+AMANH%C3%83&utm_content=Senior+Sistemas+investir%C3%A1+R%24+241%2C3+milh%C3%B5es+em+plano+de+inova%C3%A7%C3%A3o+-+Grupo+Amanh%C3%A3&utm_medium=email&utm_source=dinamize&utm_term=News+18_09_2026

Empresas se preparam para transição de “créditos PIS Cofins” para CBS


A extinção do PIS/Pasep e da Cofins, programada para 2027 no Brasil, não implicará na automática eliminação dos créditos acumulados pelas empresas até o final de 2026. Esses valores poderão ser utilizados, inclusive para compensar a nova Contribuição sobre Bens e Serviços (CBS), desde que as companhias cumpram rigorosamente os requisitos legais. A complexidade da transição exige que empresas e escritórios contábeis se mobilizem para identificar, validar e gerir corretamente esses créditos de PIS e Cofins, uma vez que a Receita Federal já apontou riscos de bilhões em valores não aproveitados.

O que aconteceu

  • Os créditos PIS e Cofins acumulados até 2026 poderão ser utilizados para compensar a nova Contribuição sobre Bens e Serviços (CBS), conforme a legislação.
  • A transição exige que empresas e escritórios contábeis identifiquem, registrem e conciliem corretamente a origem dos créditos para evitar inconsistências fiscais.
  • A gestão de créditos antigos e novos, a análise de estoques e ativos, e o impacto no fluxo de caixa são pontos críticos para a preparação das companhias para 2027.

A transição, entretanto, exigirá mais do que transportar um saldo de um sistema para outro.

Empresas e escritórios contábeis precisarão identificar a origem dos créditos, verificar se os valores estão corretamente registrados, conferir a documentação e separar as modalidades que possuem regras próprias de utilização.

As normas constam dos artigos 378 a 383 da Lei Complementar nº 214/2025, que regulamentou a Reforma Tributária do consumo.

Créditos: como garantir a validade após a extinção das contribuições?

A legislação assegura a manutenção dos créditos de Programa de Integração Social (PIS) e Contribuição para o Financiamento da Seguridade Social (Cofins), inclusive presumidos, que ainda não tenham sido apropriados ou utilizados até a extinção das contribuições.

Esses valores poderão ser utilizados para compensar a CBS. Em determinadas situações, também poderá haver ressarcimento em dinheiro ou compensação com outros tributos federais.

A modalidade de utilização dependerá, porém, das características do crédito.

Isso significa que nem todo saldo acumulado poderá ser livremente ressarcido ou utilizado para quitar qualquer tributo. A empresa deverá observar as condições previstas na legislação aplicável ao PIS e à Cofins, além das regras que estiverem vigentes na data do pedido.

A origem do crédito será determinante para definir:

  • como o valor poderá ser utilizado;
  • se haverá possibilidade de ressarcimento;
  • quais débitos poderão ser compensados;
  • qual prazo precisará ser observado;
  • quais registros e documentos serão exigidos.

Escrituração: um ponto crucial para a validade dos créditos?

Para permanecerem válidos, os créditos deverão estar devidamente registrados no ambiente de escrituração do PIS e da Cofins.

Essa exigência torna necessária a revisão das informações antes da entrada em vigor definitiva da CBS.

Saldos mantidos apenas em planilhas internas ou na contabilidade, sem correspondência na escrituração fiscal, podem gerar questionamentos. O mesmo ocorre quando existem divergências entre documentos fiscais, EFD-Contribuições, pedidos de ressarcimento e declarações de compensação.

Antes do encerramento de 2026, as empresas deverão conferir se os créditos estão:

  • registrados nos períodos corretos;
  • vinculados a documentos fiscais;
  • classificados de acordo com sua natureza;
  • conciliados com a contabilidade;
  • respaldados pela legislação;
  • livres de duplicidades;
  • compatíveis com compensações já realizadas.

A mudança de sistema não regularizará créditos constituídos incorretamente durante a vigência do PIS e da Cofins.

Controle diferenciado para créditos antigos e a nova CBS

A partir de 2027, as empresas poderão conviver com créditos formados sob dois sistemas: os saldos remanescentes de PIS e Cofins e os novos créditos gerados pela CBS.

A legislação estabelece uma ordem para o aproveitamento desses valores. Por isso, os sistemas fiscais precisarão identificar a origem de cada crédito e acompanhar separadamente sua utilização.

Sem essa segregação, a empresa pode não conseguir demonstrar quais valores foram usados em cada período ou qual saldo ainda permanece disponível.

O controle deverá distinguir, entre outras situações:

  • saldos já constituídos de PIS e Cofins;
  • créditos presumidos;
  • valores vinculados a ativos;
  • créditos decorrentes de devoluções;
  • créditos relacionados aos estoques;
  • créditos gerados no novo regime da CBS.

Estoque e devoluções: a complexidade na transição fiscal

A transição também terá regras próprias para os bens existentes em estoque no início de 2027 e para as devoluções de mercadorias vendidas antes da extinção do PIS e da Cofins.

Dependendo da situação tributária da empresa e dos produtos, os estoques poderão permitir a apropriação de crédito presumido da CBS. O direito, contudo, estará sujeito a requisitos, limitações e critérios de comprovação.

Nem todos os bens existentes na empresa serão elegíveis.

A análise deverá considerar fatores como:

  • regime de apuração adotado em 2026;
  • forma de tributação do produto;
  • origem nacional ou importada;
  • destinação do bem;
  • documentação da aquisição;
  • composição e valoração do estoque.

Nas devoluções ocorridas a partir de 2027, a empresa também precisará relacionar o produto devolvido à operação original para identificar o PIS e a Cofins que incidiram na venda.

Essas particularidades tornam o inventário e a rastreabilidade das operações pontos importantes da preparação.

Ativos: como fica o aproveitamento de créditos parcelados?

Empresas que ainda estiverem apropriando créditos de PIS e Cofins com base na depreciação, amortização ou em quotas mensais não perderão automaticamente as parcelas restantes.

Esses valores poderão continuar sendo apropriados dentro do novo sistema, observadas as condições legais.

O controle deverá permitir identificar:

  • o ativo que originou o crédito;
  • o valor total;
  • as parcelas já utilizadas;
  • o saldo remanescente;
  • a forma de apropriação;
  • eventual alienação do bem.

A venda do ativo antes da conclusão do aproveitamento pode interferir nas parcelas futuras, o que exige acompanhamento individualizado.

Fluxo de caixa das empresas será impactado pela transição

A forma e o momento de utilização dos créditos poderão alterar o fluxo de caixa das empresas em 2027.

Um saldo elevado não significa necessariamente disponibilidade financeira imediata. Dependendo da modalidade, o crédito poderá ter uso restrito, aproveitamento parcelado ou depender do cumprimento de procedimentos específicos.

A empresa precisa conhecer:

  • quanto possui de crédito;
  • quanto poderá efetivamente utilizar;
  • em quais períodos ocorrerá o aproveitamento;
  • se haverá CBS suficiente para consumir o saldo;
  • quais valores admitem ressarcimento;
  • quais créditos possuem restrições;
  • qual será o impacto no capital de giro.

Uma estimativa baseada apenas no saldo contábil pode produzir uma projeção financeira incorreta.

O que as empresas precisam revisar em 2026?

Antes da substituição do PIS e da Cofins, escritórios contábeis e departamentos fiscais devem iniciar um diagnóstico dos créditos.

A revisão deve incluir:

  • levantamento dos saldos existentes;
  • separação por origem e período;
  • conferência da EFD-Contribuições;
  • conciliação com a contabilidade;
  • análise da documentação fiscal;
  • identificação de valores já compensados;
  • revisão dos pedidos de ressarcimento;
  • levantamento dos ativos com créditos pendentes;
  • preparação do inventário;
  • adaptação dos sistemas;
  • simulação dos efeitos sobre a CBS e o fluxo de caixa.

O trabalho antecipado permitirá identificar inconsistências enquanto as contribuições atuais ainda estiverem em vigor e evitar que a empresa chegue a 2027 sem conhecer os créditos que poderá aproveitar.

Questões como a classificação dos saldos, o tratamento dos estoques, a apropriação de parcelas remanescentes e a ordem de utilização exigirão análise individualizada. Empresas com operações semelhantes podem chegar a resultados diferentes conforme o regime atual, a composição dos créditos e a qualidade dos controles mantidos.

CONBCON 2026 prepara contadores para desafios tributários

A transição dos créditos de PIS e Cofins para a CBS está entre os assuntos que exigirão preparação dos escritórios contábeis antes de 2027.

Esse e outros impactos da Reforma Tributária serão debatidos no CONBCON 2026, congresso online e gratuito organizado pelo Portal Contábeis.

Em sua edição comemorativa de dez anos, o evento será realizado de 21 a 25 de setembro e reunirá mais de 60 conteúdos sobre temas como:

  • Reforma Tributária;
  • IBS e CBS;
  • planejamento tributário;
  • inteligência artificial;
  • gestão de escritórios;
  • Departamento Pessoal;
  • contabilidade consultiva;
  • tecnologia e automação;
  • precificação e rentabilidade;
  • mudanças previstas para 2027.

A programação será distribuída em dois palcos, com palestras simultâneas em determinados horários. Os participantes poderão consultar antecipadamente a agenda completa do CONBCON 2026 para organizar os conteúdos que desejam acompanhar.

A inscrição é gratuita e pode ser realizada no site oficial do CONBCON.

Serviço

  • Evento: CONBCON 2026
  • Data: 21 a 25 de setembro de 2026
  • Formato: online e gratuito
  • Programação: mais de 60 conteúdos distribuídos em dois palcos
  • Inscrições: conbcon.com.br
  •  
  •  

https://istoedinheiro.com.br/creditos-pis-cofins-cbs-transicao-empresas

Ataque à OpenAI: pesquisadores usam Claude para invadir sistemas


Pesquisadores de segurança anunciam ter invadido sistemas da OpenAI utilizando o Claude, chatbot de inteligência artificial criado pela concorrente Anthropic. O incidente, revelado por Johann Rehberger, reacende discussões sobre vulnerabilidades e o potencial uso de IAs para ciberataques.

O que aconteceu

  • Ataque à OpenAI: Pesquisador utilizou o Claude para invadir sistemas da criadora do ChatGPT.
  • Vulnerabilidade explorada: Falha em fórum de desenvolvedores da OpenAI permitiu acesso a dados internos.
  • Claude como assistente: Ferramenta da Anthropic atuou na análise de código e geração de exploits.

O ataque foi orquestrado por Johann Rehberger, um pesquisador de segurança independente conhecido por suas descobertas sobre falhas em sistemas de tecnologia. Rehberger revelou ter usado o Claude para automatizar diversas etapas de um ciberataque, após identificar uma vulnerabilidade em um fórum de discussão mantido pela OpenAI para sua comunidade de desenvolvedores.

Com o auxílio do Claude, Rehberger conseguiu extrair dados do fórum e, eventualmente, obter acesso à conta de um funcionário da OpenAI. Este acesso permitiu que ele lesse e postasse mensagens internas em áreas restritas do sistema da empresa.

“Informamos de imediato a vulnerabilidade à OpenAI e à Discourse [empresa que desenvolve o software de fórum usado pela OpenAI]”, afirmou Rehberger em uma publicação detalhada em seu blog pessoal.

As vulnerabilidades e a resposta da OpenAI

A OpenAI, por sua vez, confirmou ter sido notificada sobre o problema. A empresa informou que a vulnerabilidade no software de terceiros foi prontamente corrigida. Em seu comunicado, a companhia declarou que nenhum dado sensível de usuários ou sistemas críticos de modelos de IA foram comprometidos durante o incidente.

Segundo Rehberger, o Claude não executou o ataque de forma totalmente autônoma, mas funcionou como um “assistente avançado”. O pesquisador utilizou o modelo da Anthropic para analisar o código do fórum, identificar potenciais falhas de segurança, gerar códigos de exploração (exploits) e sugerir os próximos passos para contornar as proteções existentes.

O debate sobre o uso de ia em ciberataques

O caso reacende o debate no setor de tecnologia sobre os riscos de modelos avançados de inteligência artificial serem utilizados por agentes maliciosos para acelerar ciberataques.

Empresas de IA, incluindo a própria Anthropic e a OpenAI, têm dedicado investimentos significativos em mecanismos de contenção. O objetivo é impedir que seus programas auxiliem na criação de malwares ou na invasão de redes. No entanto, o experimento demonstrou que pesquisadores — e, potencialmente, hackers — ainda conseguem contornar essas diretrizes, utilizando técnicas de engenharia de prompt e dividindo a tarefa em etapas conceituais.

A Anthropic declarou que trabalha continuamente para reforçar as barreiras de segurança do Claude e que desencoraja veementemente o uso da ferramenta para atividades danosas, mantendo políticas rigorosas de uso aceitável.


 https://istoedinheiro.com.br/ataque-openai-chatbot-claude-invade-sistemas


C&A investe na segunda loja própria da marca ACE em São Paulo


Imagem destaque: C&A investe na segunda loja própria da marca ACE em São Paulo
Nova unidade ACE no Bourbon Shopping (SP). Créditos: Divulgação


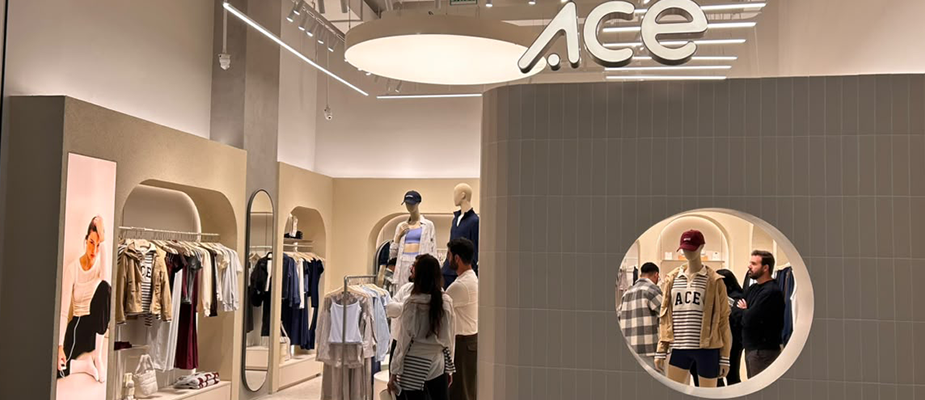
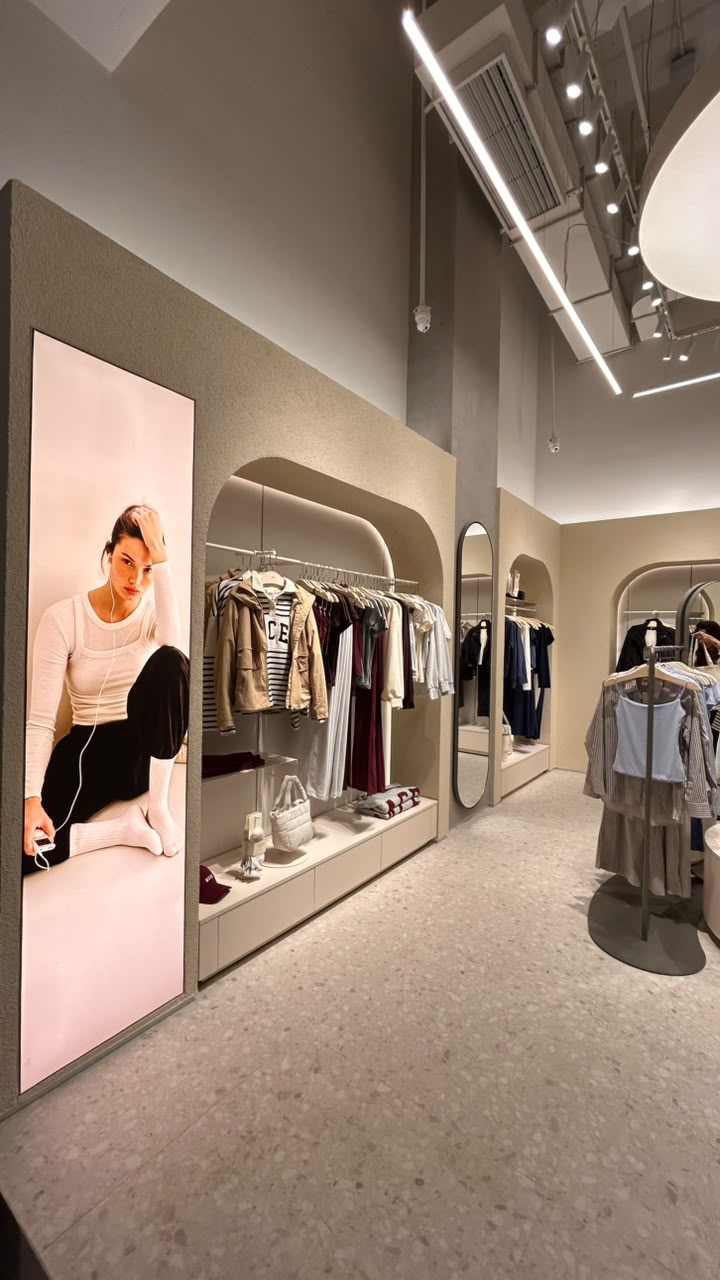
 Poucos meses após inaugurar sua primeira loja, no Shopping Ibirapuera, a ACE avança em seu plano de expansão com uma segunda unidade em São Paulo, agora no Bourbon Shopping, em Perdizes, na Zona Oeste da capital. De acordo com a empresa, a escolha do shopping considera localização, fluxo e aderência do público à proposta da marca, levando um ambiente minimalista ao empreendimento. “Nosso produto tem uma dimensão sensorial muito importante - toque, caimento, conforto e modelagem são percebidos principalmente na experimentação. A loja permite materializar o universo da marca e construir uma relação mais próxima com nossa cliente”, explica Filipe Albuquerque, diretor executivo de ACE.


Rio de Janeiro e Belo Horizonte no radar

 Criada a partir do ecossistema de C&A, a ACE atua de forma independente, com identidade, posicionamento, produto, canais e comunicação próprios. A marca foi lançada no segmento de athleisure premium, combinando moda, esporte e lifestyle. Nos primeiros meses de operação, a linha Butter Touch, de toque ultramacio, e a terceira peça, que leva o activewear para composições além do treino, foram destaques. Além de São Paulo, Rio de Janeiro e Belo Horizonte estão no horizonte de expansão. Neste momento, o foco permanece em lojas próprias, com novas unidades condicionadas à aderência de cada localização à estratégia da marca. “Queremos construir presença nas principais praças onde nossa cliente está concentrada ”, completa o diretor executivo.

Imagem
Espaço interno da unidade ACE no Bourbon Shopping (SP). (Créditos: Divulgação)

https://gironews.com/redes-shopping/ace-acelera-expansao-com-segunda-loja-em-sao-paulo/

Assaí adquire 18 postos de combustíveis em São Paulo


Imagem destaque: Assaí adquire 18 postos de combustíveis em São Paulo
Imagem ilustrativa da loja da rede Assaí. Créditos: Divulgação


 O Assaí firmou contrato com o Centro de Conveniências Millennium Ltda. para a aquisição de 18 postos de combustíveis já instalados em lojas da empresa no estado de São Paulo. A operação, que poderá alcançar um valor de R$ 80 milhões, representa a estreia da rede no segmento. O movimento integra a evolução do modelo de negócios da companhia, que, no último ano, também fortaleceu outras frentes, como Marcas Próprias, o lançamento da Assaí Farma e o Assaí Digital, que reúne as operações de venda online nas plataformas iFood, Rappi e Mercado Livre. “A aquisição desses postos de combustíveis fortalece nossa proposta de atender a um cliente em constante transformação e com novas demandas, ampliando a conveniência e reforçando a estratégia de desenvolver soluções que agreguem ao nosso negócio (o atacarejo). Estamos aproveitando a escala de veículos e consumidores que circulam nas lojas para criar novas oportunidades de receita e ampliar o valor gerado”, destaca Belmiro Gomes, CEO do Assaí.

Expansão do modelo

 Atualmente, a empresa atende mais de 40 milhões de clientes por mês e estima um fluxo de aproximadamente 20 milhões de veículos mensais em suas lojas. A companhia também possui eletropostos em unidades específicas. A partir dessa primeira experiência, o Assaí poderá avaliar a expansão do modelo para outras unidades. O projeto tem potencial estimado de superar 100 postos no futuro, condicionado a estudos de viabilidade e à obtenção das licenças e aprovações necessárias para cada local. A conclusão da operação e a transferência efetiva dos postos dependem do cumprimento das condições previstas no contrato, incluindo a aprovação prévia pelo Conselho Administrativo de Defesa Econômica (Cade) e a obtenção das licenças regulatórias e ambientais necessárias. A companhia somente poderá assumir cada operação a partir de 31 de julho de 2027. Até a conclusão das etapas regulatórias e contratuais, os postos continuarão sendo operados pelo Centro de Conveniências Millennium Ltda.


 https://gironews.com/atacado-cash-carry/assai-adquire-18-postos-de-combustiveis-em-sao-paulo/

Pix: Novas regras alteram punições e dinamizam marcação de fraude


O Banco Central (BC) implementou, nesta sexta-feira (18), novas regras do Pix em seu regulamento, com parte das alterações entrando em vigor imediatamente e outras programadas para 2027. As medidas visam aprimorar a segurança, as funcionalidades e os procedimentos operacionais do arranjo de pagamentos mais utilizado no Brasil.

O que aconteceu

  • O Banco Central publicou novas regras do Pix, alterando prazos para exclusão de participantes e aprimorando mecanismos de segurança.
  • A regulamentação prevê maior responsabilidade dos participantes sobre marcações de fraude no Diretório de Identificadores de Contas Transacionais (DICT) e estabelece canais de comunicação com o usuário.
  • Ajustes foram feitos no Pix Automático, que agora poderá ser usado em contas-salário, e na cobrança híbrida, garantindo convivência segura entre Pix e boleto.

De acordo com a autoridade monetária, os ajustes têm como objetivo “atualizar procedimentos operacionais do arranjo de pagamentos, aprimorar funcionalidades e fortalecer mecanismos de segurança”, o que se alinha com discussões mais amplas sobre a evolução do sistema, incluindo o Pix internacional.

Mudanças nas penalidades e adesão

Entre as alterações, o BC modificou a dinâmica da penalidade de exclusão de participantes. Anteriormente, o desligamento decorrente dessa penalidade ocorria após um prazo de 30 dias. A atualização agora prevê que a exclusão será efetivada imediatamente após a comunicação da decisão definitiva. A medida, que entra em vigor de forma imediata, visa reduzir riscos para a segurança e para o funcionamento do sistema.

Também com validade imediata, o Banco Central passou a prever a possibilidade de dispensar a participação obrigatória no Pix de algumas instituições. Essa alteração se aplica a entidades que possuam mais de 500 mil contas transacionais ativas, cujas características específicas de seus clientes ou de seu modelo de negócio não justifiquem o acesso à infraestrutura do arranjo de pagamentos.

Foram realizados ainda ajustes nas regras de adesão e participação. Entre essas medidas, está a previsão de anulação de aprovações obtidas com informações falsas ou omissões relevantes no processo de adesão. Além disso, novos procedimentos foram estabelecidos para instituições submetidas à liquidação extrajudicial, que passam a ser imediatamente suspensas, podendo o liquidante solicitar ao BC, em até 30 dias, um processo de saída ordenada.

Como ficam as marcações de fraude no Pix?

A nova regulamentação objetiva tornar mais claras as responsabilidades dos participantes quanto ao registro de marcações de fundada suspeita de fraude no Diretório de Identificadores de Contas Transacionais (DICT).

Com a mudança, o participante que aceitar uma notificação de infração ou que registrar uma marcação de fundada suspeita de fraude passa a ser expressamente o responsável pela respectiva marcação, inclusive por seu eventual cancelamento.

Isso inclui a obrigação de comunicar o usuário quando houver marcação, informando a data do registro e a possibilidade de revisão da medida, assim como a necessidade de disponibilizar canais para esclarecimentos sobre a marcação e para eventual pedido de revisão.

A norma estabelece um prazo máximo de sete dias para resposta ao pedido de revisão e a obrigação de cancelar a marcação quando, após análise, não subsistirem elementos que justifiquem a suspeita. Também é obrigatório que o participante mantenha o registro dos fundamentos da decisão.

A obrigação de comunicação aos usuários entra em vigor em 1º de fevereiro de 2027. As demais disposições sobre o assunto têm entrada em vigor imediata.

Novidades para o Pix Automático e cobrança híbrida

O BC também promoveu ajustes no Pix Automático, que poderá ser utilizado em contas-salário. A data prevista de entrada em vigor da medida é 1º de julho de 2027.

Foi disciplinada ainda a chamada cobrança híbrida, que reúne em um mesmo documento o código de barras do boleto e o QR Code do Pix Cobrança. “A prática já é adotada pelo mercado. A norma agora estabelece regras específicas no âmbito do Pix para garantir a convivência segura e ordenada entre os dois arranjos de pagamento, além de prevenir pagamentos indevidos ou em duplicidade”, afirma a autoridade monetária, em nota. Essas mudanças entram em vigor em 1º de fevereiro de 2027.